Quy chế trả lương theo hiệu suất và chiến lược tối ưu quỹ lương

Chiến lược phát triển doanh nghiệp: Nền tảng bứt phá quy mô và lợi nhuận
28 September, 2026
Quy trình đánh giá hiệu suất nhân sự và giải pháp tối ưu bộ máy
28 September, 2026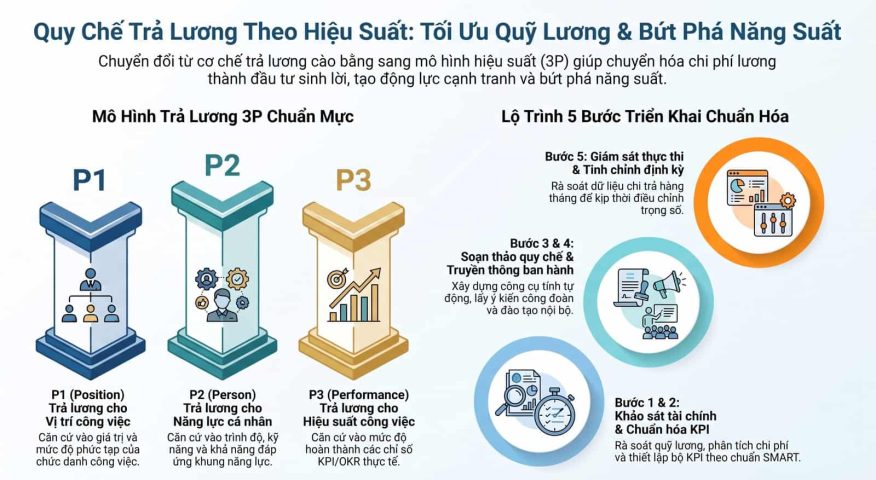
Last updated on 28 September, 2026
Trong bối cảnh cạnh tranh thị trường ngày càng khốc liệt, quản trị chi phí nhân sự luôn là bài toán khiến Ban Điều hành và các Giám đốc Nhân sự (HRD) đau đầu. Tình trạng cồng kềnh quỹ lương nhưng không kích thích được tinh thần cống hiến, nhân sự làm việc cào bằng và người giỏi bất mãn rời đi là căn bệnh phổ biến tại nhiều doanh nghiệp B2B. Thiết lập quy chế trả lương theo hiệu suất chuẩn mực là phương pháp luận chiến lược giúp doanh nghiệp biến chi phí lương thành khoản đầu tư sinh lời, tạo động lực cạnh tranh lành mạnh và tối ưu hóa năng suất toàn hệ thống.
Bản chất của quy chế trả lương theo hiệu suất trong quản trị hiện đại
Quy chế trả lương theo hiệu suất là văn bản quy định cơ chế phân phối thu nhập cho người lao động dựa trên mức độ hoàn thành mục tiêu, kết quả công việc thực tế và giá trị đóng góp cho tổ chức.
Khác với mô hình trả lương thâm niên hoặc trả lương cứng theo thời gian thuần túy, phương pháp này liên kết trực tiếp thu nhập cá nhân với các chỉ số đo lường hiệu suất cốt lõi (KPIs/OKRs) và kết quả kinh doanh chung.
Bản chất của quy chế là xây dựng một môi trường làm việc công bằng, minh bạch, nơi người lao động được tưởng thưởng tương xứng với năng lực và giá trị thực tế tạo ra.
Hoạt động này giúp xóa bỏ tư duy cào bằng, kích thích tinh thần tự chủ và chuyển dịch thái độ làm việc của nhân sự từ thụ động nhận việc sang chủ động tối ưu kết quả.
Khi được thể chế hóa chuẩn mực, đây trở thành công cụ quản trị sắc bén giúp Ban Lãnh đạo điều hướng hành vi của nhân viên tập trung hoàn toàn vào các mục tiêu chiến lược của công ty.
Rủi ro nguy hiểm khi doanh nghiệp duy trì cơ chế trả lương cào bằng
Duy trì lối trả lương truyền thống, thiếu sự liên kết với hiệu suất thực tế sẽ đẩy doanh nghiệp vào những tổn thất tài chính và rủi ro nhân sự nghiêm trọng.
Sự bất mãn âm thầm của nhóm nhân sự nòng cốt khi công sức cống hiến vượt trội của họ nhận được mức đãi ngộ không khác biệt so với nhóm làm việc đối phó.
Hiện tượng chảy máu xám diễn ra phổ biến khi các nhân tài giỏi chuyên môn lần lượt dứt áo ra đi sang các đối thủ cạnh tranh có chính sách tưởng thưởng linh hoạt hơn.
Lãng phí nghiêm trọng quỹ lương của doanh nghiệp do phải chi trả cho những vị trí tạo ra giá trị thấp nhưng lại hưởng mức thâm niên cao.
Bầu không khí làm việc trở nên trì trệ, triệt tiêu động lực đổi mới sáng tạo vì nhân sự nhận ra rằng dù cố gắng hay không thì thu nhập vẫn giữ nguyên.
Sự suy giảm biên lợi nhuận của tổ chức khi chi phí nhân sự liên tục tăng hàng năm nhưng chỉ số năng suất lao động tổng thể lại đứng yên hoặc sụt giảm.
Các trụ cột cốt lõi cấu thành quy chế trả lương theo hiệu suất
Cấu trúc thu nhập minh bạch và tỷ lệ phân bổ hợp lý
Phân định rõ ràng các thành phần trong tổng thu nhập bao gồm Lương cơ bản (Lương vị trí/P1), Lương năng lực (P2) và Lương hiệu suất (P3).
Thiết lập tỷ lệ biến thiên của lương hiệu suất phù hợp với từng nhóm chức danh, trong đó khối kinh doanh có tỷ lệ P3 cao và khối hỗ trợ có tỷ lệ P3 ổn định hơn.
Quy định rõ ràng các điều kiện kích hoạt quỹ thưởng hiệu suất dựa trên mức độ hoàn thành chỉ số tài chính chung của toàn công ty.
Hệ thống đo lường hiệu suất chuẩn hóa làm căn cứ tính toán
Xây dựng bộ chỉ số đo lường hiệu suất (KPIs/OKRs) định lượng, đảm bảo tính đo lường được và khách quan cho từng vị trí làm việc.
Chuẩn hóa quy trình đánh giá định kỳ, giảm thiểu các yếu tố cảm tính hoặc thiên vị của cấp quản lý trực tiếp trong quá trình chấm điểm.
Xây dựng thang bảng điểm chuyển đổi từ kết quả hoàn thành KPI sang hệ số chi trả lương hiệu suất một cách rõ ràng.
Thể chế hóa pháp lý và quy trình khiếu nại minh bạch
Đảm bảo các quy định trong quy chế trả lương tuân thủ đầy đủ Bộ luật Lao động hiện hành và các văn bản hướng dẫn liên quan.
Tham vấn ý kiến của Ban Chấp hành Công đoàn và công khai minh bạch quy chế đến 100% cán bộ công nhân viên trong tổ chức.
Thiết lập quy trình tiếp nhận và xử lý khiếu nại về kết quả đánh giá hiệu suất, bảo vệ quyền lợi chính đáng của người lao động.
Bảng so sánh giữa cơ chế trả lương thâm niên và trả lương theo hiệu suất
| Tiêu chí so sánh | Cơ chế trả lương thâm niên (Truyền thống) | Cơ chế trả lương theo hiệu suất (Hiện đại) |
| Căn cứ chi trả | Thời gian công tác và bằng cấp cá nhân | Kết quả đầu ra và mức độ hoàn thành KPI |
| Tác động tâm lý | Tạo tâm lý ỷ ỉ, làm việc an toàn, đối phó | Kích thích tinh thần thi đua, chủ động bứt phá |
| Mức độ công bằng | Cào bằng, gây bất mãn cho nhân sự trẻ tài năng | Minh bạch, cống hiến nhiều hưởng đãi ngộ cao |
| Kiểm soát quỹ lương | Chi phí cố định cao, khó điều chỉnh khi khó khăn | Chi phí linh hoạt, biến động theo doanh thu thực tế |
| Giữ chân nhân tài | Khó giữ người giỏi, dễ giữ người trung bình | Thu hút và giữ chân bền vững lực lượng nòng cốt |
Các mô hình trả lương theo hiệu suất phổ biến trong B2B
Mô hình lương 3P (Pay for Position – Person – Performance)
Đây là mô hình quản trị đãi ngộ tiên tiến được các tập đoàn lớn áp dụng rộng rãi để đảm bảo tính công bằng nội bộ và cạnh tranh thị trường.
P1 (Position): Trả lương cho vị trí công việc, căn cứ vào giá trị và mức độ phức tạp của chức danh trong sơ đồ tổ chức.
P2 (Person): Trả lương cho năng lực con người, căn cứ vào trình độ, kỹ năng và thái độ đáp ứng khung năng lực vị trí.
P3 (Performance): Trả lương cho kết quả hoàn thành công việc, căn cứ vào mức độ đạt được các chỉ số KPI/OKR trong kỳ.
Mô hình chia sẻ lợi nhuận và thưởng theo KPI
Doanh nghiệp trích một tỷ lệ phần trăm cố định từ lợi nhuận vượt kế hoạch để đưa vào quỹ thưởng hiệu suất chung của công ty.
Quỹ thưởng này sau đó được phân bổ xuống các phòng ban dựa trên hệ số đóng góp của từng bộ phận trong chuỗi giá trị.
Mỗi cá nhân sẽ nhận được mức tiền thưởng tương ứng với điểm hiệu suất KPI cá nhân nhân với hệ số phòng ban.
Quy trình 5 bước xây dựng quy chế trả lương theo hiệu suất bài bản
Bước 1 Khảo sát hiện trạng và phân tích bài toán tài chính
Rà soát lại toàn bộ quỹ lương hiện tại, cơ cấu thu nhập và hệ thống bảng lương đang áp dụng trong doanh nghiệp.
Phân tích mối tương quan giữa chi phí nhân sự với doanh thu và lợi nhuận thực tế của tổ chức trong 3 năm gần nhất.
Xác định mục tiêu cải tổ và hạn mức ngân sách dành cho quỹ lương hiệu suất theo từng kịch bản kinh doanh.
Bước 2 Chuẩn hóa sơ đồ tổ chức và hệ thống đo lường KPI
Hoàn thiện sơ đồ tổ chức, bản mô tả công việc (JD) và xác định rõ kết quả đầu ra kỳ vọng của từng vị trí chức danh.
Thiết lập bộ chỉ số đo lường hiệu suất (KPIs) cho từng phòng ban và phân bổ xuống từng cá nhân theo chuẩn SMART.
Thống nhất công thức tính toán và bảng quy đổi điểm hiệu suất sang hệ số lương P3.
Bước 3 Soạn thảo văn bản quy chế và thiết kế công cụ tính toán
Dự thảo chi tiết các điều khoản trong Quy chế trả lương theo hiệu suất bao gồm nguyên tắc, đối tượng, công thức và kỳ chi trả.
Xây dựng các biểu mẫu theo dõi, công cụ phần mềm tính toán tự động để đảm bảo tính chính xác và giảm tải cho phòng HR.
Thử nghiệm chạy giả lập phương án lương mới trên dữ liệu quá khứ để đánh giá tác động tài chính và độ chênh lệch thu nhập.
Bước 4 Truyền thông, tham vấn và ban hành chính thức
Tổ chức các buổi đào tạo, truyền thông nội bộ giúp đội ngũ quản lý và nhân viên thấu hiểu rõ ý nghĩa và cách tính lương mới.
Gửi dự thảo lấy ý kiến Ban Chấp hành Công đoàn và đăng ký quy chế lương với cơ quan quản lý lao động địa phương.
Ban hành chính thức quy chế và ban hành các hướng dẫn thực thi kèm theo.
Bước 5 Giám sát thực thi và tinh chỉnh định kỳ
Định kỳ rà soát dữ liệu chi trả lương hiệu suất hàng tháng, hàng quý để kịp thời phát hiện các điểm bất hợp lý trong chỉ tiêu KPI.
Lắng nghe phản hồi từ các bộ phận để điều chỉnh các trọng số đo lường sao cho sát với thực tế vận hành.
Nâng cấp quy chế theo từng giai đoạn phát triển để đảm bảo tính cạnh tranh của chính sách đãi ngộ trên thị trường.
Thực hiện quy chế trả lương theo hiệu suất bài bản là khoản đầu tư mang tính chiến lược giúp doanh nghiệp tối ưu hóa quỹ lương, giải phóng sức sáng tạo của nhân sự và củng cố sức mạnh nội tại. Sự kết hợp mượt mà giữa một hệ thống đo lường KPI khách quan, cấu trúc thu nhập minh bạch và văn hóa ghi nhận công bằng sẽ tạo bệ phóng vững chắc, giúp doanh nghiệp tự tin bứt phá mọi mục tiêu tăng trưởng trên thương trường.