Tối ưu hóa quỹ tiền lương giúp doanh nghiệp gia tăng lợi nhuận

Thưởng hiệu quả công việc giúp tạo động lực cho nhân sự
28 October, 2026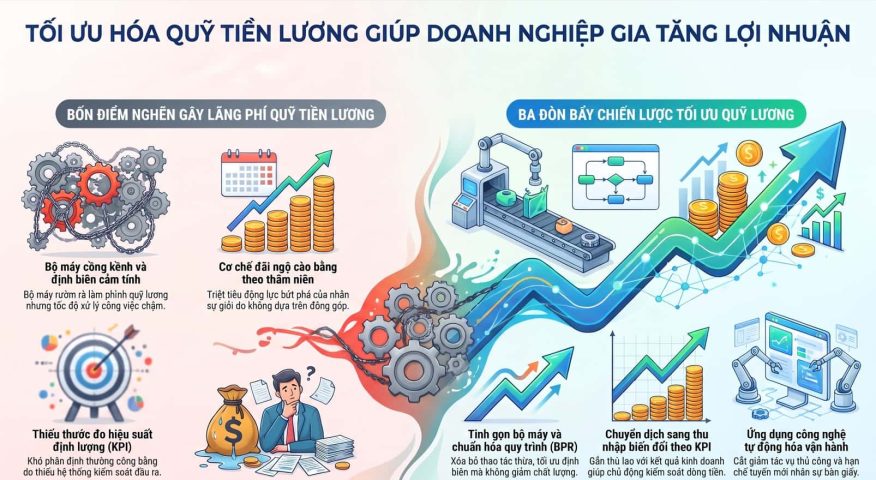
Last updated on 28 October, 2026
Áp lực chi phí leo thang đang khiến nhiều nhà quản trị đau đầu với bài toán tài chính. Do đó, hoạt động tối ưu hóa quỹ tiền lương trở thành nhiệm vụ sống còn để bảo vệ biên lợi nhuận. Khi dòng tiền chi trả gắn liền với hiệu quả thực tế, tổ chức sẽ phát triển ổn định hơn. Bài viết này phân tích sâu sắc các điểm nghẽn, phương pháp luận thực chiến và lộ trình chuyển đổi bài bản cùng OCD.
Bản chất của tối ưu hóa quỹ tiền lương trong doanh nghiệp
Nhiều lãnh đạo thường nhầm lẫn giữa việc tối ưu và cắt giảm ngân sách nhân sự thuần túy. Thực chất, cắt giảm thô bạo chỉ khiến người tài rời bỏ tổ chức nhanh hơn.
Bản chất của tối ưu hóa quỹ tiền lương là tái phân bổ nguồn lực tài chính đúng người, đúng việc. Cụ thể, doanh nghiệp chuyển dịch chi phí cố định sang chi phí biến đổi linh hoạt. Nhờ vậy, mỗi đồng tiền chi ra đều tạo ra giá trị gia tăng tương xứng cho tổ chức. Hơn nữa, việc này còn khích lệ tinh thần thi đua nâng cao năng suất của toàn thể nhân sự.
Bốn điểm nghẽn khiến chi phí tiền lương bị lãng phí
Khảo sát thực tế tại các doanh nghiệp cho thấy ngân sách nhân sự thất thoát xuất phát từ những nguyên nhân sau:
-
Bộ máy cồng kềnh với nhiều tầng nấc trung gian: Quy trình phối hợp rườm rà tạo ra nhiều vị trí thừa thãi. Hệ quả là quỹ lương phình to nhưng tốc độ xử lý công việc vẫn rất chậm chạp.
-
Cơ chế đãi ngộ mang tính cào bằng: Doanh nghiệp trả lương theo thâm niên thay vì giá trị đóng góp thực tế. Tình trạng này triệt tiêu động lực phấn đấu của các nhân sự xuất sắc trong nội bộ.
-
Thiếu thước đo hiệu suất định lượng: Công ty không có hệ thống KPI rõ ràng để kiểm soát đầu ra công việc. Vì thế, ban lãnh đạo rất khó phân định mức thưởng công bằng giữa các phòng ban.
-
Định biên nhân sự thiếu căn cứ khoa học: Các bộ phận thường đề xuất tuyển dụng thêm người theo cảm tính. Do đó, tổ chức dễ rơi vào tình trạng thừa lao động trong các mùa kinh doanh thấp điểm.
Bảng so sánh giữa quản trị quỹ lương cũ và tối ưu theo Lương 3P
Mô hình chi trả thu nhập theo phương pháp Lương 3P mang đến bước ngoặt căn bản cho bài toán chi phí:
| Tiêu chí so sánh | Quản trị quỹ tiền lương truyền thống | Tối ưu hóa quỹ tiền lương theo Lương 3P |
| Bản chất quỹ lương | Chi phí cố định tăng dần theo từng năm | Chi phí biến đổi linh hoạt theo kết quả kinh doanh |
| Căn cứ chi trả | Bằng cấp, thâm niên và cảm xúc cá nhân | Vị trí công việc (P1), Năng lực (P2), Hiệu suất (P3) |
| Khả năng kiểm soát | Bị động, dễ gây mất cân đối dòng tiền | Chủ động hoạch định theo tỷ lệ phần trăm doanh thu |
| Tác động tới nhân sự | Thụ động làm việc, ỷ lại vào quyền lợi cũ | Chủ động bứt phá mục tiêu để tối đa hóa thu nhập |
| Hiệu quả sử dụng vốn | Thấp, tỷ lệ sinh lời trên chi phí nhân sự giảm | Rất cao, bảo toàn dòng tiền an toàn cho doanh nghiệp |
Ba đòn bẩy chiến lược giúp tối ưu ngân sách nhân sự bền vững
Để dòng tiền mang lại giá trị cao nhất, nhà quản trị cần phối hợp nhịp nhàng các giải pháp cốt lõi dưới đây.
Tinh gọn cơ cấu tổ chức và chuẩn hóa quy trình (BPR)
Doanh nghiệp cần rà soát lại chức năng nhiệm vụ để loại bỏ các điểm nghẽn chồng chéo. Việc tái thiết kế quy trình kinh doanh giúp xóa bỏ thao tác thừa và rút ngắn thời gian xử lý. Khi luồng công việc thông suốt, một nhân sự có thể đảm nhiệm khối lượng tác vụ lớn hơn. Nhờ đó, công ty tối ưu được định biên nhân sự mà không làm giảm chất lượng đầu ra.
Chuyển dịch cơ cấu sang thu nhập biến đổi dựa trên KPI
Ban điều hành nên phân chia thu nhập thành các cấu phần cố định và biến đổi hợp lý. Cấu phần cố định đáp ứng nhu cầu an tâm công tác của người lao động. Trong khi đó, phần thù lao biến đổi gắn chặt với tỷ lệ hoàn thành chỉ số BSC – KPI. Khi kết quả kinh doanh khởi sắc, nhân viên nhận mức thưởng cao và ngược lại.
Ứng dụng công nghệ tự động hóa khâu vận hành
Đầu tư vào các phần mềm quản trị như ERP hay CRM giúp cắt giảm đáng kể các tác vụ thủ công. Hệ thống tự động xử lý báo cáo, đối soát dữ liệu và hỗ trợ ra quyết định nhanh chóng. Nhờ công nghệ số, tổ chức có thể hạn chế tối đa việc tuyển mới nhân sự cho các công việc bàn giấy.
Các chỉ số tài chính cần kiểm soát khi tối ưu quỹ lương
Nhà quản trị cần theo dõi sát sao các chỉ số định lượng dưới đây để đánh giá hiệu quả đồng vốn:
-
Tỷ lệ chi phí tiền lương trên doanh thu thuần (Labor Cost Ratio): Chỉ số này phản ánh mức độ hao tổn nguồn lực nhân sự để tạo ra một đồng doanh thu.
-
Doanh thu bình quân trên một lao động (Revenue per Employee): Thước đo chuẩn mực cho thấy năng suất lao động thực tế của toàn bộ đội ngũ.
-
Tỷ suất sinh lời trên chi phí nhân sự (HCROI): Giúp ban lãnh đạo nhìn rõ hiệu quả sinh lời của quỹ lương chi ra qua từng kỳ tài chính.
-
Tỷ lệ thu nhập biến đổi trên tổng chi phí lương: Thể hiện mức độ linh hoạt của quỹ lương trước các biến động tiêu cực từ thị trường.
Lộ trình sáu bước tối ưu hóa quỹ tiền lương cùng chuyên gia OCD
Một dự án tái cấu trúc quỹ lương thành công đòi hỏi phương pháp tiếp cận khoa học, tránh gây sốc tâm lý cho tập thể:
Bước 1: Kiểm toán hiện trạng quỹ lương và đánh giá hiệu quả sử dụng vốn
Chuyên gia tiến hành thu thập toàn bộ số liệu chi trả thu nhập thực tế trong các năm gần nhất. Tiếp theo, ban dự án phân tích sự tương quan giữa biến động quỹ lương và tốc độ tăng trưởng kinh doanh. Quá trình này giúp nhận diện rõ các vị trí đang gây lãng phí chi phí nhân sự lớn nhất.
Bước 2: Tái cơ cấu tổ chức và chuẩn hóa bản mô tả công việc
Doanh nghiệp tiến hành sắp xếp lại sơ đồ bộ máy nhằm xóa bỏ các mắt xích quản lý trung gian. Từng vị trí được chuẩn hóa lại bản mô tả công việc với mục tiêu đầu ra minh bạch. Việc phân định rõ ranh giới trách nhiệm giúp triệt tiêu hoàn toàn sự đùn đẩy công việc giữa các bộ phận.
Bước 3: Định vị dải lương theo giá trị công việc và năng lực
Hội đồng chuyên môn tiến hành chấm điểm giá trị công việc cho từng vị trí chức danh. Dựa trên dữ liệu thị trường, công ty thiết lập dải ngạch bậc lương P1 chuẩn mực. Đồng thời, doanh nghiệp áp dụng Khung năng lực để chi trả phần lương năng lực P2 thỏa đáng cho nhân sự giỏi.
Bước 4: Thiết lập hệ thống chỉ số BSC – KPI và quỹ thưởng hiệu suất P3
Mục tiêu chiến lược của công ty được phân rã thành các chỉ số KPI phòng ban và cá nhân. Khoản tiền thưởng hiệu suất P3 được liên kết trực tiếp với điểm số KPI định kỳ. Nhờ đó, người lao động hiểu rằng nỗ lực nâng cao năng suất sẽ mang lại thu nhập xứng đáng cho bản thân.
Bước 5: Chạy mô phỏng kịch bản tài chính và xây dựng quy chế chuyển đổi
Ban dự án đưa toàn bộ dữ liệu nhân sự vào bảng tính mô phỏng theo nhiều mức tăng trưởng doanh thu. Việc thử nghiệm này nhằm bảo đảm công ty kiểm soát tốt rủi ro mất cân đối dòng tiền trong mùa thấp điểm. Đồng thời, chính sách bảo lưu thu nhập được áp dụng để tránh gây xáo trộn tâm lý đội ngũ.
Bước 6: Ban hành chính thức, truyền thông nội bộ và đo lường định kỳ
Quy chế quản trị tiền lương mới được ban hành minh bạch kèm theo các buổi đối thoại nội bộ. Ban giám đốc giải thích thấu đáo các nguyên tắc tính lương để tạo sự đồng thuận cao. Định kỳ hàng quý, hội đồng rà soát các chỉ số tài chính để hiệu chỉnh kịp thời với diễn biến thị trường.
Giải pháp tư vấn quản trị nhân sự toàn diện cùng chuyên gia OCD
Hoạt động tối ưu hóa quỹ tiền lương đòi hỏi sự am hiểu sâu sắc về tài chính kết hợp phương pháp luận quản trị hiện đại. Với hơn 20 năm khẳng định vị thế dẫn đầu trong lĩnh vực tư vấn doanh nghiệp tại Việt Nam, Công ty Tư vấn Quản lý OCD chính là đối tác chiến lược tin cậy của nhiều tổ chức hàng đầu.
OCD mang đến hệ thống giải pháp tư vấn quản trị nhân sự chuyên sâu:
-
Tư vấn thiết kế hệ thống Lương 3P chuẩn mực: Khảo sát hiện trạng, định giá công việc khách quan và xây dựng hệ thống thang bảng lương bảo vệ dòng tiền.
-
Xây dựng hệ thống đo lường hiệu suất BSC – KPI: Chuyển hóa mục tiêu công ty thành các chỉ số định lượng minh bạch, tạo nền tảng phân bổ quỹ thưởng P3 công bằng.
-
Chuẩn hóa Khung năng lực và Từ điển năng lực: Xây dựng tiêu chuẩn chức danh rõ ràng, phục vụ chính xác công tác trả lương theo năng lực thực tế P2.
-
Tái cơ cấu tổ chức và tinh gọn quy trình (BPR): Tinh gọn bộ máy, chuẩn hóa định biên lao động và tối ưu hóa năng suất làm việc của toàn thể đội ngũ.
Tối ưu chi phí tiền lương đúng phương pháp chính là nền móng giúp doanh nghiệp bảo vệ biên lợi nhuận và phát triển bền vững. Ban lãnh đạo chủ động đổi mới cơ chế quản trị ngay hôm nay sẽ nắm chắc lợi thế bứt phá trong kỷ nguyên kinh doanh mới.
Liên hệ
Hãy liên hệ ngay với đội ngũ chuyên gia hàng đầu của OCD để được khảo sát hiện trạng và nhận phương án tư vấn lộ trình dành riêng cho doanh nghiệp của bạn.
Thông tin chính thức về OCD được cập nhật tại website: https://ocd.vn
Fanpage chính thức của OCD vui lòng truy cập: https://facebook.com/OCDConsulting
Liên hệ nhanh Hotline/Zalo: 0886595688 hoặc gửi email đến: ocd@ocd.vn