Phương pháp lập ngân sách doanh nghiệp giúp kiểm soát dòng tiền tối ưu

Tư vấn Tái cấu trúc Tập đoàn bất động sản Haus: Chuẩn hóa mô hình quản trị và tối ưu vận hành
17 September, 2026
Phân tích chi tiết chuỗi cung ứng tuần hoàn ngành FMCG tại Việt Nam
17 September, 2026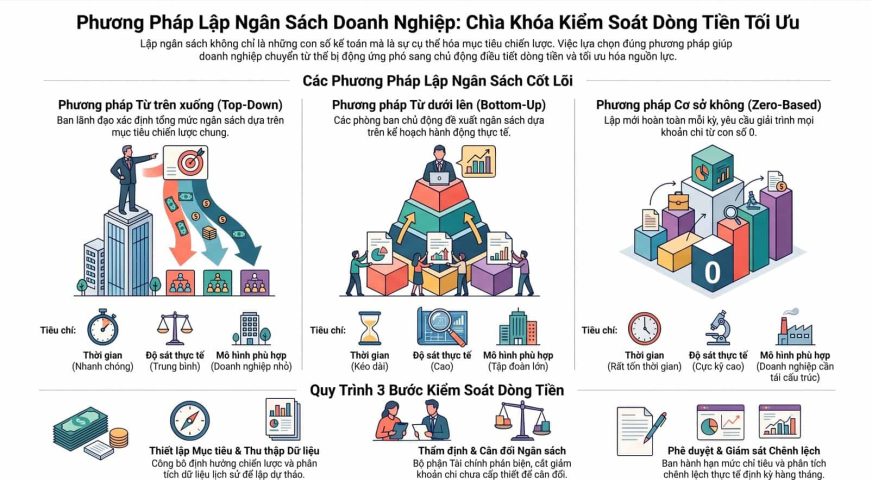
Last updated on 17 September, 2026
Trong bối cảnh môi trường kinh doanh luôn tiềm ẩn nhiều biến động, việc quản trị tài chính hiệu quả được coi là bài toán sống còn đối với mọi tổ chức. Một kế hoạch kinh doanh đầy tham vọng sẽ khó có thể trở thành hiện thực nếu thiếu đi sự chuẩn bị kỹ lưỡng về mặt nguồn lực tài chính. Lựa chọn và thực thi đúng phương pháp lập ngân sách doanh nghiệp chính là chiếc chìa khóa vàng giúp Ban Giám đốc và bộ phận Tài chính Kế toán chủ động điều tiết dòng tiền, triệt tiêu các lãng phí vận hành và củng cố nền tảng phát triển bền vững cho tổ chức. Hãy cùng OCD tìm hiểu chi tiết trong bài viết dưới đây.
Bản chất của việc lập ngân sách doanh nghiệp trong quản trị tài chính
Lập ngân sách doanh nghiệp là quá trình dự báo, phân bổ và kiểm soát các nguồn lực tài chính dự kiến sẽ thu vào và chi ra trong một khoảng thời gian xác định ở tương lai.
Đây không đơn thuần là việc tổng hợp các con số kế toán khô khan mà là sự cụ thể hóa các mục tiêu chiến lược của doanh nghiệp thành những con số tài chính có thể đo lường và theo dõi được.
Bản chất của kế hoạch ngân sách đóng vai trò như một bản đồ dẫn đường, giúp các nhà quản lý đưa ra các quyết định đầu tư, tuyển dụng hay mở rộng quy mô một cách chuẩn xác.
Ngân sách được lập ra tạo cơ sở để đánh giá hiệu quả vận hành của từng phòng ban, đồng thời thiết lập trần chi tiêu giúp kiểm soát rủi ro thất thoát dòng tiền.
Khi quy trình lập ngân sách được triển khai bài bản, doanh nghiệp sẽ luôn ở thế chủ động trước các biến động tiêu cực từ thị trường hoặc sự suy giảm doanh thu bất ngờ.
Rủi ro nguy hiểm khi doanh nghiệp thiếu phương pháp lập ngân sách chuẩn hóa
Khi vận hành tổ chức dựa trên sự ước lượng cảm tính mà thiếu đi kế hoạch ngân sách khoa học, doanh nghiệp sẽ phải đối mặt với nhiều hậu quả nghiêm trọng.
Sự đứt gãy dòng tiền đột ngột diễn ra phổ biến do các khoản chi phí phát sinh vượt quá khả năng thu hồi vốn, khiến doanh nghiệp rơi vào tình trạng mất thanh khoản.
Hiện tượng lãng phí tài nguyên và bội chi ngân sách xuất hiện tại các phòng ban do thiếu định mức kiểm soát chi tiêu rõ ràng.
Mâu thuẫn nội bộ gia tăng giữa bộ phận Tài chính và các phòng ban vận hành trong quá trình phê duyệt các khoản chi phục vụ hoạt động kinh doanh.
Ban Lãnh đạo đánh mất khả năng đo lường hiệu quả đầu tư, không xác định được dự án hay phòng ban nào đang tạo ra giá trị thực sự cho công ty.
Doanh nghiệp rơi vào thế thụ động, không có khoản dự phòng rủi ro để ứng phó khi nền kinh tế suy thoái hoặc khi chi phí nguyên vật liệu đầu vào tăng vọt.
Các phương pháp lập ngân sách doanh nghiệp phổ biến hiện nay
Phương pháp lập ngân sách từ trên xuống (Top-Down Budgeting)
Phương pháp này do Ban Lãnh đạo và Giám đốc Tài chính trực tiếp xác định tổng mức ngân sách cho toàn công ty dựa trên mục tiêu chiến lược. Sau đó, số tiền này sẽ được phân bổ dần xuống các khối và phòng ban bên dưới.
Ưu điểm nổi bật của mô hình này là tiết kiệm thời gian, đảm bảo tính thống nhất cao với chiến lược chung của doanh nghiệp và kiểm soát chặt chẽ tổng chi phí.
Tuy nhiên, hạn chế lớn nhất là có thể thiếu tính thực tế do cấp lãnh đạo chưa nắm sát các chi tiết vận hành hàng ngày của từng đơn vị trực thuộc.
Phương pháp lập ngân sách từ dưới lên (Bottom-Up Budgeting)
Trái ngược với mô hình trên, phương pháp này cho phép từng Trưởng phòng ban chủ động đề xuất nhu cầu ngân sách chi tiết dựa trên kế hoạch hành động của bộ phận mình. Sau đó, bộ phận Tài chính sẽ tổng hợp, thẩm định và trình Ban Giám đốc phê duyệt.
Mô hình này tạo ra sự đồng thuận cao, phát huy tính chủ động và tinh thần trách nhiệm của đội ngũ quản lý cấp trung đối với con số ngân sách đã đăng ký.
Mặc dù vậy, quy trình này thường kéo dài thời gian thương lượng và dễ dẫn đến tình trạng các phòng ban “thổi phồng” dự toán để tạo khoảng an toàn cho mình.
Phương pháp lập ngân sách dựa trên cơ sở không (Zero-Based Budgeting)
Với phương pháp này, mỗi kỳ lập ngân sách mới đều bắt đầu từ con số không mà không phụ thuộc vào dữ liệu chi tiêu của các năm trước đó. Mọi khoản chi phí đề xuất đều phải được các phòng ban giải trình và chứng minh tính cần thiết về mặt hiệu quả kinh tế.
Giải pháp này giúp triệt tiêu hoàn toàn các khoản chi phí vô lý lặp đi lặp lại theo thói quen cũ, thúc đẩy tư duy tối ưu hóa nguồn lực liên tục trong toàn tổ chức.
Mặc dù mang lại hiệu quả cắt giảm chi phí cao, phương pháp này đòi hỏi nhiều thời gian, công sức và năng lực phân tích dữ liệu chuyên sâu từ đội ngũ quản lý.
Phương pháp lập ngân sách cuốn chiếu (Rolling Budgeting)
Đây là phương pháp lập kế hoạch ngân sách liên tục, thường theo chu kỳ 12 tháng. Mỗi khi một tháng hoặc một quý kết thúc, doanh nghiệp sẽ đánh giá kết quả thực tế và lập tiếp ngân sách cho một tháng hoặc một quý tương ứng trong tương lai.
Ưu điểm vượt trội của mô hình là tính linh hoạt cực kỳ cao, giúp doanh nghiệp liên tục cập nhật kế hoạch theo diễn biến thực tế của thị trường.
Phương pháp này đòi hỏi hệ thống dữ liệu kế toán phải vận hành mượt mà và tiêu tốn nhiều nguồn lực để cập nhật con số thường xuyên.
Bảng so sánh các phương pháp lập ngân sách doanh nghiệp cốt lõi
| Tiêu chí so sánh | Phương pháp Top-Down | Phương pháp Bottom-Up | Phương pháp Zero-Based |
| Chủ thể quyết định | Ban Giám đốc & CFO | Trưởng các phòng ban | Quản lý phối hợp Tài chính |
| Thời gian triển khai | Nhanh chóng, tốn ít thời gian | Kéo dài do cần tổng hợp, đàm phán | Rất tốn thời gian giải trình |
| Mức độ sát thực tế | Trung bình, mang tính định hướng | Cao, bám sát vận hành mặt sàn | Cực kỳ cao, loại bỏ lãng phí |
| Mức độ cam kết | Nhân viên thụ động tuân thủ | Nhân viên chủ động cam kết | Tạo tư duy tối ưu chi phí |
| Mô hình phù hợp | Doanh nghiệp nhỏ, cấu trúc tập trung | Tập đoàn lớn, đa chi nhánh | Doanh nghiệp cần tái cấu trúc |
Các bước chuẩn hóa quy trình lập ngân sách doanh nghiệp
Đặt mục tiêu tài chính và công bố định hướng chiến lược
Ban Giám đốc họp bàn để xác định các mục tiêu tài chính cốt lõi cho năm tiếp theo, bao gồm chỉ số doanh thu, biên lợi nhuận, tỷ lệ chi phí vận hành và ngân sách đầu tư mở rộng.
Các định hướng này được đóng gói thành bộ tài liệu hướng dẫn lập ngân sách và gửi đến tất cả các đơn vị kinh doanh và phòng ban chức năng.
Thu thập dữ liệu và xây dựng bản dự thảo ngân sách
Các bộ phận tiến hành phân tích dữ liệu lịch sử, đánh giá năng lực thực thi và lập dự toán chi tiết về thu – chi cho từng hoạt động dự kiến.
Sử dụng các mẫu biểu chuẩn hóa để ghi nhận chi tiết từng khoản mục chi phí cố định và chi phí biến đổi.
Thẩm định, đàm phán và cân đối ngân sách tổng thể
Bộ phận Tài chính Kế toán đóng vai trò là đơn vị phản biện, tiến hành kiểm tra tính hợp lý của các bản dự thảo ngân sách từ các phòng ban.
Tổ chức các buổi họp đàm phán ngân sách để cắt giảm các khoản chi chưa cấp thiết, đảm bảo tổng ngân sách phù hợp với khả năng tài chính của công ty.
Phê duyệt và phân bổ ngân sách chính thức
CFO tổng hợp bản ngân sách hoàn chỉnh trình Ban Giám đốc và Hội đồng Quản trị phê duyệt chính thức.
Ngân sách phê duyệt được ban hành xuống từng bộ phận kèm theo bộ quy chế kiểm soát chi tiêu và hạn mức phê duyệt.
Giám sát, phân tích chênh lệch và điều chỉnh định kỳ
Định kỳ hàng tháng, bộ phận Kế toán thực hiện báo cáo phân tích chênh lệch (Variance Analysis) giữa chi tiêu thực tế và ngân sách kế hoạch.
Kịp thời cảnh báo các dấu hiệu vượt hạn mức và tổ chức các phiên họp điều chỉnh ngân sách nếu môi trường kinh doanh có biến động lớn.
Lựa chọn đúng phương pháp lập ngân sách doanh nghiệp là bước đi chiến lược giúp các nhà quản trị làm chủ dòng tiền, nâng cao hiệu quả sử dụng vốn và tối đa hóa lợi nhuận. Việc kết nối mượt mà giữa mục tiêu chiến lược, quy trình chuẩn hóa và tinh thần trách nhiệm của đội ngũ quản lý sẽ biến kế hoạch ngân sách thành công cụ điều hành mạnh mẽ, tạo bệ phóng vững chắc cho sự tăng trưởng bứt phá của doanh nghiệp.