Quy trình áp dụng nguyên tắc quản trị công ty OECD

Phương pháp rèn luyện kỹ năng phản hồi theo mô hình STAR
29 September, 2026
Phương pháp nâng cao năng lực quản trị doanh nghiệp hiệu quả
29 September, 2026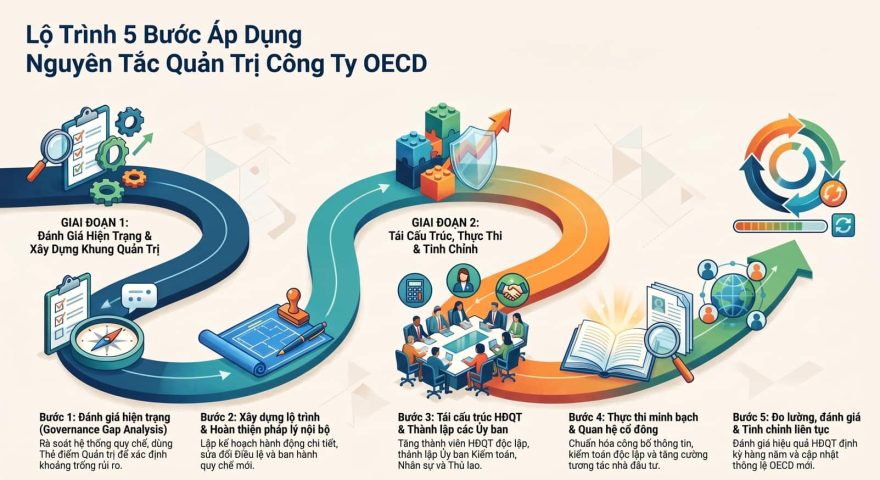
Last updated on 29 September, 2026
Trong xu thế hội nhập kinh tế toàn cầu và thu hút nguồn vốn đầu tư quốc tế, công tác quản trị công ty (Corporate Governance) đã trở thành yếu tố cốt lõi quyết định sự tồn vong và phát triển bền vững của doanh nghiệp. Nhiều Tập đoàn và Doanh nghiệp lớn tại Việt Nam dù sở hữu doanh thu ấn tượng nhưng vẫn gặp khó khăn khi gọi vốn mở rộng quy mô do hệ thống quản trị vận hành thiếu tính minh bạch. Việc áp dụng bộ nguyên tắc quản trị công ty OECD là bước đi chiến lược giúp Ban Lãnh đạo chuẩn hóa cấu trúc tổ chức, bảo vệ quyền lợi nhà đầu tư và xây dựng nền tảng quản trị tiệm cận chuẩn mực quốc tế.
Bản chất của bộ nguyên tắc quản trị công ty OECD trong quản trị hiện đại
Bộ nguyên tắc quản trị công ty OECD là tập hợp các tiêu chuẩn, hướng dẫn và thông lệ tốt nhất về quản trị doanh nghiệp do Tổ chức Hợp tác và Phát triển Kinh tế (OECD) ban hành và liên tục cập nhật.
Khác với các quy định pháp lý mang tính bắt buộc của từng quốc gia, bộ nguyên tắc này đóng vai trò là khung tham chiếu quốc tế giúp các doanh nghiệp tự nguyện thiết lập một cơ chế kiểm soát và điều hành minh bạch.
Bản chất của phương pháp luận này là giải quyết triệt để “Xung đột đại lý” (Agency Problem) giữa Chủ sở hữu (Cổ đông) và Người quản lý (HĐQT, Ban Điều hành), đồng thời cân bằng lợi ích của các bên liên quan.
Khung quản trị này định hình cách thức thiết lập mục tiêu doanh nghiệp, phương tiện đạt được các mục tiêu đó và cơ chế giám sát hiệu quả hoạt động thực tế.
Khi được triển khai bài bản, đây chính là tấm “hộ chiếu uy tín” giúp doanh nghiệp niêm yết và các công ty đại chúng gia tăng giá trị thương hiệu, thu hút dòng vốn ngoại và giảm thiểu chi phí sử dụng vốn.
Rủi ro nguy hiểm khi doanh nghiệp thiếu một khung quản trị chuẩn hóa
Duy trì mô hình quản trị gia đình, tập trung quyền lực cảm tính và thiếu sự kiểm soát độc lập sẽ đẩy doanh nghiệp vào những tổn thất tài chính và khủng hoảng vận hành nghiêm trọng.
Sự trốn tránh trách nhiệm và hiện tượng lợi ích nhóm phát sinh trong Ban Điều hành khi thiếu sự giám sát độc lập, khách quan từ Hội đồng Quản trị.
Tình trạng đứt gãy niềm tin của các cổ đông nhỏ lẻ và nhà đầu tư chiến lược do thông tin tài chính và hoạt động kinh doanh thiếu tính minh bạch, bất cân sóng thông tin.
Rủi ro pháp lý và tổn hại uy tín thương hiệu khi doanh nghiệp vi phạm các tiêu chuẩn đạo đức kinh doanh, không tuân thủ quy định môi trường và xã hội.
Sự suy giảm khả năng tiếp cận các nguồn vốn vay ưu đãi hoặc vốn đầu tư mạo hiểm quốc tế do không đáp ứng được các tiêu chí quản trị công ty tối thiểu.
Bộ máy vận hành cồng kềnh, thiếu sự phân định ranh giới trách nhiệm rõ ràng giữa chức năng quản trị (Governance) của HĐQT và chức năng điều hành (Management) của Tổng Giám đốc.
6 Trụ cột cốt lõi trong bộ nguyên tắc quản trị công ty OECD
Đảm bảo cơ sở cho một khung quản trị công ty hiệu quả
Khung quản trị công ty phải thúc đẩy sự minh bạch, hiệu quả của thị trường, phù hợp với quy định của pháp luật và phân định rõ trách nhiệm giữa các cơ quan quản lý khác nhau.
Thiết lập cơ chế phân chia quyền lực rõ ràng, tránh sự chồng chéo chức năng giữa Đại hội đồng cổ đông, Hội đồng quản trị và Ban Tổng Giám đốc.
Đảm bảo tính linh hoạt để hệ thống quản trị có thể thích ứng với những biến động kinh tế và sự xuất hiện của các mô hình kinh doanh mới.
Bảo vệ quyền của cổ đông và các chức năng sở hữu cơ bản
Doanh nghiệp phải tôn trọng và tạo điều kiện thuận lợi để tất cả cổ đông thực hiện các quyền cơ bản như: đăng ký sở hữu, chuyển nhượng cổ phần, nhận cổ tức và tham dự Đại hội đồng cổ đông.
Cổ đông có quyền được cung cấp thông tin kịp thời, đầy đủ về các quyết định lớn làm thay đổi bản chất của doanh nghiệp (sáp nhập, chia tách, bán tài sản lớn).
Đảm bảo quy trình bầu cử thành viên HĐQT diễn ra minh bạch, cho phép cổ đông tích cực đóng góp ý kiến vào công tác quản trị.
Đối xử bình đẳng giữa các cổ đông
Tất cả cổ đông cùng một nhóm cổ phiếu phải được đối xử bình đẳng như nhau, bao gồm cả cổ đông nhỏ lẻ và cổ đông nước ngoài.
Thành lập cơ chế bảo vệ cổ đông thiểu số trước các hành vi lạm dụng hoặc giao dịch nội bộ bất hợp pháp của các cổ đông lớn hoặc người nội bộ.
Công khai minh bạch mọi thông tin về các giao dịch với bên liên quan (Related Party Transactions) để triệt tiêu việc chuyển giá hay rút ruột doanh nghiệp.
Vai trò của các bên liên quan trong quản trị công ty
Khung quản trị công ty phải công nhận quyền của các bên liên quan (người lao động, khách hàng, nhà cung cấp, cộng đồng local) theo quy định của pháp luật.
Khuyến khích sự hợp tác chủ động giữa doanh nghiệp và các bên liên quan trong việc tạo ra của cải, việc làm và sự bền vững về mặt tài chính.
Cho phép người lao động và các bên liên quan được tự do phản ánh các hành vi vi phạm đạo đức hoặc bất hợp pháp trong doanh nghiệp (Whistleblowing) mà không bị trả đũa.
Minh bạch và công bố thông tin
Doanh nghiệp phải công bố thông tin chính xác, kịp thời và định kỳ về tất cả các vấn đề yếu lược liên quan đến tài chính, hiệu quả hoạt động, sở hữu và quản trị.
Các báo cáo tài chính phải được lập theo chuẩn mực kế toán quốc tế uy tín và được kiểm toán bởi các đơn vị kiểm toán độc lập hàng đầu.
Công bố rõ ràng các rủi ro kinh doanh tiềm ẩn, chính sách thưởng cho cấp quản lý cao cấp và các mục tiêu bền vững (ESG) của tổ chức.
Trách nhiệm của Hội đồng Quản trị
Hội đồng Quản trị phải đảm bảo sự hướng dẫn chiến lược cho công ty, giám sát hiệu quả Ban Điều hành và chịu trách nhiệm giải trình trước cổ đông.
Thành viên HĐQT phải hành động trên cơ sở thông tin đầy đủ, trung thực, cẩn trọng và vì lợi ích cao nhất của công ty và toàn bộ cổ đông.
Gia tăng số lượng thành viên HĐQT độc lập để nâng cao tính khách quan trong việc đánh giá hiệu suất của Tổng Giám đốc và duyệt chi thù lao.
Bảng so sánh giữa quản trị truyền thống và quản trị theo chuẩn OECD
| Tiêu chí so sánh | Quản trị doanh nghiệp truyền thống | Quản trị công ty theo chuẩn OECD |
| Mục tiêu tối thượng | Tập trung lợi ích cho cổ đông lớn/Sáng lập | Cân bằng lợi ích cổ đông và các bên liên quan |
| Vai trò HĐQT | Mang tính hình thức, kiêm nhiệm điều hành | Giám sát độc lập, định hướng chiến lược dài hạn |
| Minh bạch thông tin | Khép kín, chỉ công bố khi bắt buộc | Công khai, chủ động theo chuẩn mực quốc tế |
| Bảo vệ cổ đông nhỏ | Mờ nhạt, cổ đông nhỏ ít có tiếng nói | Bình đẳng, có cơ chế bảo vệ quyền lợi rõ ràng |
| Khả năng gọi vốn | Phụ thuộc tín dụng ngân hàng traditional | Dễ dàng tiếp cận quỹ đầu tư và niêm yết quốc tế |
Phương pháp luận áp dụng quy chuẩn OECD vào doanh nghiệp B2B
Phương pháp tái cấu trúc Hội đồng Quản trị độc lập
Phân định ranh giới bạch bạch giữa vị trí Chủ tịch HĐQT và Tổng Giám đốc (CEO) để loại bỏ tình trạng “vừa đá bóng vừa thổi còi”.
Thành lập các Ủy ban chuyên trách trực thuộc HĐQT như: Ủy ban Kiểm toán, Ủy ban Nhân sự & Thù lao, Ủy ban Quản trị rủi ro.
Tuyển chọn các thành viên HĐQT độc lập có uy tín chuyên môn cao để gia tăng năng lực phản biện chiến lược cho tổ chức.
Phương pháp chuẩn hóa hệ thống Kiểm soát nội bộ và Quản trị rủi ro
Xây dựng bộ phận Kiểm toán nội bộ (Internal Audit) báo cáo trực tiếp cho Ủy ban Kiểm toán trực thuộc HĐQT.
Thiết lập Khung quản trị rủi ro toàn doanh nghiệp (ERM) nhằm nhận diện và kiểm soát các rủi ro vận hành, rủi ro tài chính và rủi ro tuân thủ.
Ban hành Bộ Quy tắc ứng xử đạo đức kinh doanh áp dụng thống nhất cho toàn thể cán bộ công nhân viên.
Phương pháp số hóa quy trình Công bố thông tin (Investor Relations)
Thiết lập chuyên mục Quan hệ cổ đông (IR) chuyên nghiệp trên trang thông tin điện tử chính thức của doanh nghiệp.
Áp dụng các phần mềm quản trị để tự động hóa quy trình tổng hợp, kiểm tra và phát hành báo cáo tài chính định kỳ.
Tổ chức các phiên họp Đại hội đồng cổ đông trực tuyến kết hợp bỏ phiếu điện tử để tạo điều kiện thuận lợi cho cổ đông ở xa tham gia.
Quy trình 5 bước triển khai áp dụng nguyên tắc OECD cho doanh nghiệp
Bước 1 Đánh giá hiện trạng quản trị công ty (Governance Gap Analysis)
Thực hiện tổng rà soát hệ thống Điều lệ, Quy chế nội bộ và thực tính vận hành của HĐQT so với bộ nguyên tắc OECD.
Sử dụng Thẻ điểm Quản trị Công ty (Corporate Governance Scorecard) để đo lường và định lượng mức độ đáp ứng chuẩn mực của doanh nghiệp.
Nhận diện các khoảng trống quản trị và các rủi ro pháp lý cốt yếu cần khắc phục ngay lập tức.
Bước 2 Xây dựng Lộ trình cải thiện và hoàn thiện khung pháp lý nội bộ
Lập Kế hoạch hành động chi tiết phân phân lộ trình ngắn hạn, trung hạn và dài hạn để nâng cấp hệ thống quản trị.
Soạn thảo và ban hành mới các văn bản quy chế quan trọng: Quy chế nội bộ về quản trị công ty, Quy chế hoạt động của HĐQT, Quy chế công bố thông tin.
Sửa đổi Điều lệ công ty bám sát với các tiêu chuẩn của bộ nguyên tắc OECD và Luật Doanh nghiệp hiện hành.
Bước 3 Tái cấu trúc bộ máy HĐQT và thành lập các Ủy ban chuyên trách
Tiến hành kiện toàn cơ cấu thành viên HĐQT, đảm bảo tỷ lệ thành viên độc lập theo đúng cam kết lộ trình.
Thành lập và ban hành quy chế hoạt động cho các Ủy ban Kiểm toán, Ủy ban Nhân sự và Thù lao.
Tổ chức các chương trình đào tạo chuyên sâu về kỹ năng quản trị công ty cho toàn bộ thành viên HĐQT và Ban Kiểm soát.
Bước 4 Thực thi cơ chế công khai minh bạch và quan hệ cổ đông
Chuẩn hóa quy trình lập và công bố báo cáo thường niên, báo cáo quản trị công ty theo các tiêu chuẩn ghi nhận quốc tế.
Thực hiện kiểm toán độc lập báo cáo tài chính bởi các đơn vị kiểm toán quốc tế có uy tín.
Chủ động tổ chức các buổi gặp gỡ nhà đầu tư (Analyst Meeting) để chia sẻ về chiến lược phát triển và kết quả vận hành.
Bước 5 Đo lường hiệu quả, đánh giá HĐQT và liên tục tinh chỉnh
Định kỳ hàng năm tổ chức tự đánh giá và đánh giá độc lập hiệu quả hoạt động của HĐQT và từng thành viên HĐQT.
Khảo sát mức độ hài lòng của cổ đông và các bên liên quan về tính minh bạch thông tin của doanh nghiệp.
Cập nhật các thông lệ quản trị mới nhất từ OECD để liên tục điều chỉnh, giữ vững vị thế là một doanh nghiệp vận hành chuẩn mực trên thị trường.
Áp dụng bộ nguyên tắc quản trị công ty OECD là khoản đầu tư chiến lược dài hạn giúp các doanh nghiệp B2B củng cố sức mạnh nội tại, gia tăng niềm tin đối với nhà đầu tư và tạo bệ phóng kiên cố để vươn tầm ra thị trường quốc tế. Sự kết hợp mượt mà giữa một HĐQT độc lập, cơ chế công khai minh bạch và tư duy tôn trọng cổ đông sẽ giúp tổ chức vận hành an toàn, phát triển bền vững và khẳng định vị thế dẫn đầu trên thương trường.