Cách tính giá thành sản xuất chính xác giúp tối ưu lợi nhuận

Ứng dụng xuất nhập kho tự động bằng IoT để loại bỏ sai lệch tồn kho
20 October, 2026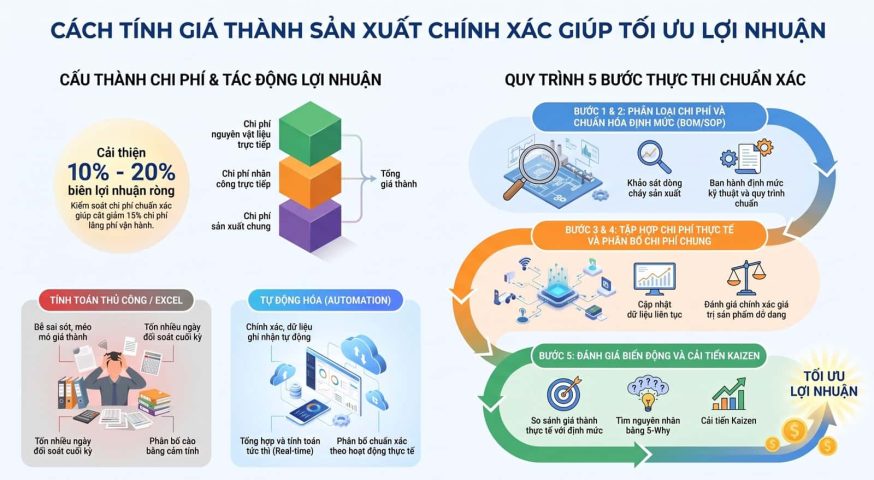
Last updated on 20 October, 2026
Việc xác định sai chi phí đang khiến nhiều doanh nghiệp chật vật trong khâu định giá sản phẩm. Vì vậy, nắm vững cách tính giá thành sản xuất chuẩn xác trở thành yếu tố then chốt giúp ban lãnh đạo tối ưu chi phí vận hành. Khi kiểm soát tốt các yếu tố cấu thành giá thành, doanh nghiệp dễ dàng gia tăng biên lợi nhuận ròng. Bài viết này trình bày phương pháp luận quản trị tài chính chuyên sâu kết hợp giải pháp phần mềm số hóa từ OCD. Nhờ đó, nhà máy của bạn sẽ sở hữu quy trình tính toán bài bản để bứt phá năng lực cạnh tranh.
Vấn đề sai lệch giá thành và tổn thất tài chính trong quản lý sản xuất
Nhiều nhà máy sản xuất tại Việt Nam hiện nay đang đối mặt với bài toán sai lệch giá thành sản phẩm nghiêm trọng. Tình trạng này khiến số liệu trên báo cáo tài chính không phản ánh đúng thực tế vận hành.
Bên cạnh đó, việc phân bổ chi phí chung theo phương pháp thủ công bằng Excel thường dẫn đến tình trạng méo mó giá thành. Ban lãnh đạo dễ đưa ra chính sách giá bán quá thấp gây lỗ hoặc quá cao làm mất đơn hàng.
Sự thiếu hụt công cụ ghi nhận dữ liệu tiêu hao nguyên vật liệu theo thời gian thực khiến tỷ lệ hao hụt bị bỏ ngỏ. Các khoản chi phí dở dang cuối kỳ thường bị ước tính cảm tính.
Những lỗ hổng quản trị này trực tiếp làm bào mòn lợi nhuận ròng và gây rủi ro đứt gãy dòng tiền. Do đó, việc tái cấu trúc quy trình tính toán chi phí bằng giải pháp chuyên sâu trở thành yêu cầu cấp thiết.
Theo nghiên cứu từ tổ chức tư vấn quản trị uy tín McKinsey & Company, các doanh nghiệp áp dụng hệ thống kiểm soát chi phí sản xuất chuẩn xác có thể cải thiện biên lợi nhuận ròng từ 10% đến 20% và giảm thiểu 15% chi phí lãng phí vận hành.
Khái niệm giá thành sản xuất và cách phân loại chi phí cốt lõi
Giá thành sản xuất là toàn bộ chi phí bằng tiền mà doanh nghiệp đã bỏ ra để hoàn thành việc chế tạo một số lượng sản phẩm nhất định. Chỉ số này phản ánh mức tiêu hao tài nguyên thực tế tại phân xưởng.
Khác với giá vốn hàng bán, giá thành sản xuất chỉ tập trung vào các khoản phí phát sinh trong phạm vi phân xưởng. Do đó, các chi phí bán hàng và quản lý doanh nghiệp sẽ không nằm trong cấu thành này.
Về bản chất, giá thành sản xuất bao gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp và chi phí sản xuất chung. Mỗi yếu tố đóng vai trò riêng trong việc định hình tổng chi phí sản phẩm.
Chính nhờ việc phân loại rõ ràng các khoản mục, cách tính giá thành sản xuất giúp doanh nghiệp minh bạch hóa bức tranh tài chính. Nhờ vậy, ban quản lý dễ dàng kiểm soát điểm hòa vốn.
Lợi ích chiến lược khi nắm vững cách tính giá thành sản xuất
Tái cấu trúc quy trình kế toán chi phí và áp dụng chuẩn xác cách tính giá thành sản xuất đem lại những giá trị vận hành vượt trội cho doanh nghiệp:
-
Xây dựng chính sách giá bán chuẩn xác: Định giá bán linh hoạt và cạnh tranh trên thị trường mà vẫn đảm bảo biên lợi nhuận mục tiêu.
-
Nhận diện và cắt giảm lãng phí: Phát hiện kịp thời các khoản chi phí vượt định mức tiêu hao nguyên vật liệu hoặc nhân công trực tiếp.
-
Tối ưu hóa hiệu quả sử dụng nguồn lực: Phân bổ chính xác chi phí máy móc và điện năng cho từng dòng sản phẩm riêng biệt.
-
Minh bạch hóa báo cáo tài chính: Cung cấp dữ liệu chuẩn xác cho ban giám đốc phục vụ công tác lập kế hoạch kinh doanh ngắn và dài hạn.
-
Nâng cao năng lực cạnh tranh: Giúp doanh nghiệp chủ động tham gia các đợt đấu thầu đơn hàng lớn với mức giá tối ưu nhất.
Phương pháp quản trị và các mô hình tính giá thành chuyên sâu
Để triển khai thành công cách tính giá thành sản xuất, doanh nghiệp cần chọn lựa phương pháp tính toán phù hợp với đặc thù công nghệ.
Phương pháp tính giá thành theo đơn đặt hàng (Job-Order Costing)
Phương pháp này áp dụng cho các nhà máy sản xuất theo đơn hàng riêng biệt hoặc quy mô đơn lẻ. Chi phí được tập hợp trực tiếp cho từng đơn hàng cụ thể từ khi bắt đầu đến khi hoàn thành.
Phương pháp tính giá thành theo quy trình sản xuất (Process Costing)
Áp dụng cho các ngành sản xuất hàng loạt, liên tục như hóa chất, xi măng hay thực phẩm. Chi phí được tập hợp theo từng công đoạn chế biến và chia đều cho tổng sản lượng hoàn thành.
Phương pháp tính giá thành theo hoạt động (ABC – Activity-Based Costing)
Phương pháp ABC phân bổ chi phí sản xuất chung dựa trên các hoạt động thực tế tạo ra chi phí đó. Cách tiếp cận này giúp loại bỏ sự sai lệch khi phân bổ chi phí chung cho các sản phẩm phức tạp.
Chuẩn hóa định mức tiêu hao kỹ thuật (BOM)
Xây dựng định mức nguyên vật liệu và định mức giờ công lao động chuẩn xác cho từng sản phẩm. Định mức chuẩn là căn cứ cốt lõi để so sánh và phân tích biến động chi phí thực tế.
Quy trình 5 bước thực thi cách tính giá thành sản xuất chuẩn xác
Doanh nghiệp cần tuân thủ lộ trình chuẩn hóa 5 bước dưới đây để đảm bảo cách tính giá thành sản xuất phát huy tối đa hiệu quả.
Bước 1: Khảo sát quy trình công nghệ và phân loại chi phí
Đội ngũ chuyên gia tiến hành khảo sát trực tiếp dòng chảy sản xuất từ khâu nhập nguyên liệu đến khi nhập kho thành phẩm. Doanh nghiệp thực hiện phân loại rõ ràng các khoản chi phí trực tiếp và gián tiếp.
Đồng thời, ban quản lý xác định rõ đối tượng tập hợp chi phí và đối tượng tính giá thành. Điều này giúp hệ thống ghi nhận đúng khoản mục phát sinh.
Bước 2: Chuẩn hóa hệ thống định mức và xây dựng quy trình SOP
Tái cấu trúc bộ định mức nguyên vật liệu (BOM) và định mức lao động trực tiếp cho từng mã sản phẩm. Doanh nghiệp ban hành Quy trình Thao tác Chuẩn (SOP) cho bộ phận kế toán và kho.
Do đó, nhân sự các phòng ban có cơ sở nhất quán để ghi nhận số liệu. Điều này tạo nền tảng vững chắc cho việc tính toán tự động.
Bước 3: Tập hợp chi phí thực tế phát sinh trong kỳ
Tiến hành ghi nhận toàn bộ chi phí nguyên vật liệu xuất dùng, chi phí tiền lương công nhân và chi phí khấu hao máy móc. Toàn bộ dữ liệu được cập nhật liên tục vào phần mềm quản trị.
Vì dữ liệu được truyền tải liên tục, các sai lệch phát sinh trong ca làm việc được phát hiện nhanh chóng. Nhờ đó, kế toán viên giảm thiểu thời gian đối soát cuối tháng.
Bước 4: Phân bổ chi phí sản xuất chung và đánh giá sản phẩm dở dang
Thực hiện phân bổ chi phí sản xuất chung cho các đối tượng chịu chi phí theo tiêu thức phù hợp. Đồng thời, kế toán tiến hành đánh giá giá trị sản phẩm dở dang cuối kỳ theo phương pháp sản lượng tương đương.
Nhờ quá trình đánh giá chuẩn xác, tổng giá thành sản xuất của hàng thành phẩm được xác định chính xác theo công thức:
Bước 5: Đánh giá biến động chi phí và thực hiện cải tiến Kaizen
Hằng tháng, ban quản lý tiến hành so sánh giá thành thực tế với giá thành định mức ban đầu. Bất kỳ sự chênh lệch bất thường nào cũng được phân tích bằng phương pháp 5-Why để tìm nguyên nhân gốc rễ.
Bên cạnh đó, doanh nghiệp duy trì các hoạt động cải tiến Kaizen tại phân xưởng. Nhờ sự kết hợp này, quy trình kiểm soát chi phí luôn duy trì hiệu quả bền vững.
| Tiêu chí so sánh | Tính giá thành thủ công / Excel | Cách tính giá thành tự động hóa |
| Độ chính xác dữ liệu | Dễ sai sót do nhập liệu thủ công, méo mó chi phí | Chính xác tuyệt đối, dữ liệu ghi nhận tự động |
| Thời gian tính toán | Tốn nhiều ngày đối soát vào cuối kỳ kế toán | Tổng hợp và tính toán tức thì (Real-time) |
| Phân bổ chi phí chung | Phân bổ cào bằng theo tiêu thức cảm tính | Phân bổ chuẩn xác theo hoạt động thực tế |
| Khả năng kiểm soát lãng phí | Thụ động phát hiện khi sự cố đã xảy ra | Hệ thống tự động cảnh báo khi vượt định mức |
Tóm tắt giải pháp tư vấn và phần mềm số hóa của OCD
Với hơn 20 năm kinh nghiệm tư vấn quản lý cho các doanh nghiệp hàng đầu Việt Nam cùng các giải pháp số hóa hiện đại, Công ty Tư vấn Quản lý OCD mang đến giải pháp tái cấu trúc quản trị tài chính toàn diện.
OCD kết hợp chặt chẽ giữa dịch vụ tư vấn chuẩn hóa hệ thống định mức, tái cấu trúc quy trình kế toán quản trị (BPR), thiết lập KPI/Lương 3P và triển khai các phần mềm số hóa như MES, WMS, ERP.
Giải pháp số hóa của OCD giúp doanh nghiệp tự động hóa việc tập hợp chi phí, phân bổ chi phí chung chính xác và tính toán giá thành sản xuất theo thời gian thực. Sự kết hợp giữa tư duy quản trị chuyên sâu và công nghệ phần mềm giúp doanh nghiệp triệt tiêu lãng phí, từ đó bứt phá hiệu quả kinh doanh.
Lựa chọn chuyển đổi để tối ưu hóa chi phí sản xuất
Chủ động áp dụng chuẩn xác cách tính giá thành sản xuất chính là chìa khóa giúp doanh nghiệp kiểm soát chi phí và gia tăng năng lực cạnh tranh. Việc kết hợp giữa chuẩn hóa quy trình và ứng dụng phần mềm quản trị sẽ tạo ra lợi thế vận hành bền vững cho nhà máy. Đừng để những sai lệch chi phí tiếp tục làm suy giảm sức mạnh tài chính của doanh nghiệp.
Hãy liên hệ ngay với đội ngũ chuyên gia hàng đầu của OCD để được khảo sát hiện trạng và nhận phương án tối ưu quản trị chi phí dành riêng cho doanh nghiệp của bạn.
Thông tin chính thức về OCD được cập nhật tại website: https://ocd.vn
Fanpage chính thức của OCD vui lòng truy cập: https://facebook.com/OCDConsulting
Liên hệ nhanh Hotline/Zalo: 0886595688 hoặc gửi email đến: ocd@ocd.vn