Phân tích ABC trong quản trị hàng tồn kho & định mức BOM nhà máy

Giải pháp quản lý chất lượng (QMS) toàn diện cho doanh nghiệp
14 October, 2026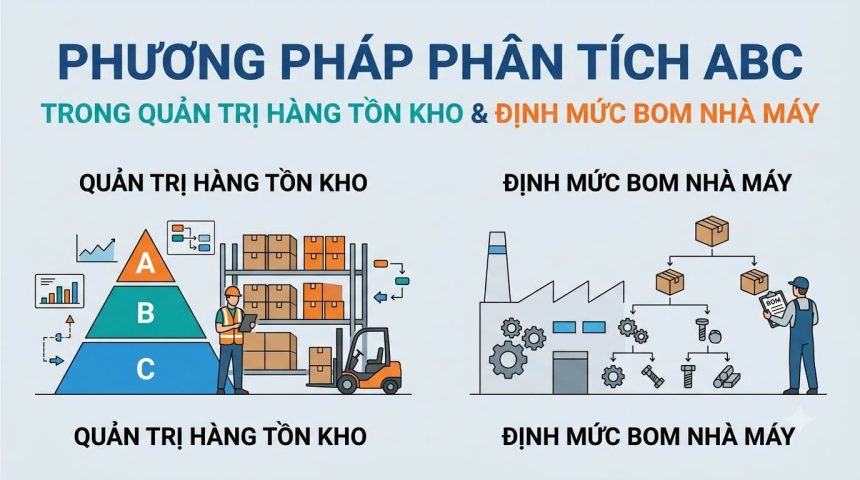
Last updated on 14 October, 2026
Trong nhà máy sản xuất, không phải mọi loại nguyên vật liệu đều có mức độ ảnh hưởng như nhau đến chi phí và hoạt động vận hành. Một linh kiện có giá trị cao nhưng ít được sử dụng có thể chiếm tỷ trọng lớn trong ngân sách tồn kho, trong khi một vật tư giá rẻ lại có thể khiến cả dây chuyền dừng hoạt động nếu bị thiếu hụt. Vì vậy, phân tích ABC quản trị hàng tồn kho là phương pháp hữu ích giúp doanh nghiệp xác định vật tư nào cần được kiểm soát chặt chẽ, vật tư nào có thể quản lý theo quy trình đơn giản hơn và nguồn lực quản trị nên được phân bổ ra sao.
Khi kết hợp với định mức BOM (Bill of Materials), phương pháp này còn hỗ trợ nhà máy liên kết dữ liệu nguyên vật liệu với kế hoạch sản xuất và nhu cầu mua hàng.
Phân tích ABC trong quản trị hàng tồn kho là gì?
Phân tích ABC là phương pháp phân loại hàng tồn kho dựa trên giá trị sử dụng trong một khoảng thời gian nhất định, thường được tính bằng đơn giá nhân với lượng tiêu thụ hoặc xuất dùng trong năm. Mục tiêu không phải chia vật tư thành các nhóm có số lượng bằng nhau mà là xác định nhóm hàng đóng góp phần lớn giá trị tồn kho luân chuyển để ưu tiên nguồn lực kiểm soát.
Phương pháp này thường chia vật tư thành ba nhóm. Nhóm A gồm những mặt hàng chiếm tỷ trọng lớn trong tổng giá trị sử dụng, vì vậy cần được theo dõi sát về số lượng, kế hoạch mua hàng và mức tồn kho, nhóm B có giá trị sử dụng trung bình, cần được kiểm soát định kỳ với mức độ chi tiết vừa phải và nhóm C thường gồm nhiều mặt hàng có giá trị sử dụng thấp, phù hợp với cách quản lý đơn giản hơn nếu mức độ rủi ro vận hành cho phép.
Các ngưỡng thường được sử dụng để minh họa là nhóm A chiếm khoảng 70–80% tổng giá trị sử dụng, nhóm B chiếm khoảng 15–25% và nhóm C chiếm phần còn lại. Đây chỉ là ngưỡng tham khảo, không phải quy tắc cố định cho mọi nhà máy. Tỷ lệ thực tế cần được xác định dựa trên dữ liệu và đặc điểm ngành hàng.
Vì sao nhà máy cần phân tích ABC?
Một nhà máy có thể quản lý hàng nghìn mã nguyên vật liệu, linh kiện, bán thành phẩm và vật tư phụ trợ. Nếu tất cả đều được kiểm tra với cùng tần suất, bộ phận kho và kế hoạch vật tư sẽ phải dành nhiều nguồn lực cho những mặt hàng ít ảnh hưởng đến tổng giá trị tồn kho, trong khi các vật tư quan trọng chưa chắc được ưu tiên đúng mức.
Phân tích ABC giúp doanh nghiệp tập trung vào những mặt hàng có tác động lớn đến vốn lưu động. Với nhóm A, sai lệch nhỏ về lượng tồn kho hoặc đơn giá có thể tạo ra ảnh hưởng đáng kể đến chi phí. Việc mua vượt nhu cầu cũng khiến vốn bị giữ trong kho, còn mua thiếu có thể làm gián đoạn kế hoạch sản xuất.
Phương pháp này đồng thời tạo cơ sở để thiết kế chính sách kiểm soát phù hợp cho từng nhóm, từ tần suất kiểm kê, mức độ phê duyệt khi mua hàng đến cách theo dõi biến động nhu cầu. Nhờ đó, doanh nghiệp không phải quản lý mọi mã vật tư theo cùng một cách mà có thể ưu tiên theo mức độ ảnh hưởng.
Cách thực hiện phân tích ABC quản trị hàng tồn kho
Bước 1: Thu thập dữ liệu vật tư
Nhà máy cần tổng hợp danh mục vật tư cùng các thông tin liên quan như mã hàng, đơn vị tính, đơn giá, lượng xuất dùng trong kỳ và giá trị sử dụng. Dữ liệu nên lấy từ hệ thống ERP, phần mềm quản lý kho hoặc các báo cáo xuất nhập tồn đã được đối soát.
Điều quan trọng là thống nhất phạm vi phân tích. Nếu doanh nghiệp muốn phân loại theo giá trị sử dụng hằng năm, dữ liệu cần phản ánh lượng vật tư thực tế được tiêu thụ hoặc xuất dùng trong cùng kỳ, thay vì chỉ lấy số lượng đang nằm trong kho tại một thời điểm.
Bước 2: Tính giá trị sử dụng của từng vật tư
Giá trị sử dụng của mỗi mã hàng được tính bằng đơn giá nhân với lượng sử dụng trong kỳ.
Ví dụ, một linh kiện có đơn giá 200.000 đồng và lượng xuất dùng trong năm là 5.000 chiếc sẽ có giá trị sử dụng hằng năm là 1 tỷ đồng. Trong khi đó, một vật tư có đơn giá 5.000 đồng nhưng lượng sử dụng lên đến 100.000 chiếc sẽ có giá trị sử dụng 500 triệu đồng.
Kết quả này giúp doanh nghiệp nhìn thấy những mặt hàng đóng góp nhiều nhất vào tổng giá trị sử dụng, thay vì chỉ đánh giá theo đơn giá hoặc số lượng riêng lẻ.
Bước 3: Xếp hạng và tính tỷ trọng lũy kế
Sau khi tính giá trị sử dụng, doanh nghiệp sắp xếp các mã hàng theo thứ tự giảm dần. Tiếp theo, tính tỷ trọng giá trị của từng mã hàng so với tổng giá trị sử dụng và cộng dồn để xác định tỷ trọng lũy kế.
Dựa trên tỷ trọng lũy kế, doanh nghiệp phân loại vật tư thành nhóm A, B và C theo ngưỡng đã lựa chọn. Việc phân loại cần được rà soát định kỳ vì đơn giá, sản lượng sản xuất và cơ cấu sản phẩm có thể thay đổi theo thời gian.
Bước 4: Thiết lập chính sách quản lý cho từng nhóm
Kết quả phân loại chỉ thực sự có giá trị khi được chuyển thành quy tắc vận hành. Nhóm A thường cần theo dõi tồn kho thường xuyên, kiểm kê có trọng tâm, rà soát kế hoạch mua hàng và phê duyệt chặt chẽ hơn, nhóm B có thể được kiểm soát theo chu kỳ phù hợp với mức độ biến động trong khi nhóm C thường thích hợp với quy trình bổ sung đơn giản hơn, miễn là không tạo ra nguy cơ thiếu vật tư ảnh hưởng đến sản xuất.
Doanh nghiệp không nên áp dụng máy móc cùng một tần suất kiểm kê cho tất cả các nhóm. Mức độ kiểm soát còn cần xét đến thời gian cung ứng, độ ổn định của nhà cung cấp, mức độ thay thế vật tư và hậu quả nếu thiếu hàng.
Ví dụ phân loại ABC trong nhà máy
Giả sử nhà máy có ba mã vật tư với dữ liệu sử dụng trong năm như sau:
| Mã vật tư | Giá trị sử dụng năm | Tỷ trọng |
|---|---|---|
| NVL-A | 800 triệu đồng | 64% |
| NVL-B | 300 triệu đồng | 24% |
| NVL-C | 150 triệu đồng | 12% |
| Tổng cộng | 1,25 tỷ đồng | 100% |
Nếu áp dụng ngưỡng minh họa 80% cho nhóm A và 95% cho nhóm B, NVL-A thuộc nhóm A. NVL-B đưa tỷ trọng lũy kế lên 88%, nên thuộc nhóm B; NVL-C thuộc nhóm C.
Từ kết quả này, nhà máy có thể ưu tiên rà soát kế hoạch mua và sai lệch tồn kho của NVL-A trước, đồng thời thiết kế quy trình kiểm soát phù hợp cho hai mã còn lại. Trong thực tế, doanh nghiệp cần phân tích trên toàn bộ danh mục vật tư và áp dụng ngưỡng phân loại nhất quán, thay vì kết luận chỉ từ ba mã hàng.
BOM là gì và liên quan thế nào đến quản trị tồn kho?
BOM (Bill of Materials) là danh mục cấu thành sản phẩm, thể hiện những nguyên vật liệu, linh kiện hoặc bán thành phẩm cần thiết để sản xuất một đơn vị sản phẩm, cùng định lượng tương ứng. Trong nhà máy, BOM là dữ liệu quan trọng để tính nhu cầu nguyên vật liệu, lập kế hoạch sản xuất và hỗ trợ hoạch định mua hàng.
Ví dụ, để sản xuất một sản phẩm, nhà máy cần 2 linh kiện X, 4 linh kiện Y và 1 cụm Z. Khi có kế hoạch sản xuất 1.000 sản phẩm, hệ thống có thể tính nhu cầu lý thuyết tương ứng là 2.000 linh kiện X, 4.000 linh kiện Y và 1.000 cụm Z, trước khi xét đến tồn kho hiện có, lượng hàng đã đặt mua, hao hụt và các yếu tố điều chỉnh khác.
BOM giúp doanh nghiệp xác định cần những vật tư nào và cần bao nhiêu, còn phân tích ABC giúp xác định vật tư nào cần được ưu tiên kiểm soát theo giá trị sử dụng. Hai công cụ giải quyết những câu hỏi khác nhau nhưng có thể bổ trợ cho nhau trong quản trị nguyên vật liệu.
Kết hợp phân tích ABC với định mức BOM như thế nào?
Khi BOM được chuẩn hóa và liên kết với dữ liệu vật tư, nhà máy có thể sử dụng nhu cầu nguyên liệu dự kiến để hỗ trợ lập kế hoạch mua hàng. Phân tích ABC bổ sung góc nhìn về giá trị sử dụng, giúp doanh nghiệp xác định những mã hàng cần được giám sát kỹ hơn trong quá trình hoạch định và thực hiện kế hoạch.
Chẳng hạn, nếu một vật tư nhóm A được sử dụng trong nhiều sản phẩm chủ lực, sai lệch BOM hoặc biến động nhu cầu có thể ảnh hưởng đáng kể đến ngân sách vật tư. Doanh nghiệp nên ưu tiên kiểm tra tính chính xác của định mức, theo dõi thay đổi thiết kế và đối chiếu lượng tiêu hao thực tế với định mức chuẩn.
Với vật tư nhóm C, doanh nghiệp có thể đơn giản hóa một số hoạt động kiểm soát nếu rủi ro thấp. Tuy nhiên, không nên mặc định rằng vật tư giá trị thấp là không quan trọng. Một linh kiện rẻ tiền nhưng không có vật tư thay thế vẫn có thể khiến dây chuyền dừng hoạt động nếu bị thiếu hụt.
Do đó, phân tích ABC không thay thế BOM, và BOM cũng không thay thế phân tích ABC. Hiệu quả đến từ việc sử dụng đồng thời dữ liệu cấu thành sản phẩm, nhu cầu sản xuất, giá trị sử dụng và mức độ rủi ro cung ứng.
Phân tích ABC có thể hỗ trợ kiểm soát hao hụt và sai lệch định mức
Khi kết hợp dữ liệu BOM với lượng xuất dùng thực tế, doanh nghiệp có thể so sánh lượng nguyên liệu tiêu hao theo định mức với lượng tiêu hao thực tế trong sản xuất. Nếu một vật tư nhóm A có mức tiêu hao vượt định mức trong nhiều kỳ, đây có thể là tín hiệu cần kiểm tra về chất lượng nguyên liệu, tỷ lệ phế phẩm, thao tác sản xuất hoặc độ chính xác của BOM.
Tuy nhiên, doanh nghiệp cần phân biệt sai lệch do định mức không còn phù hợp với sai lệch do vận hành. BOM có thể cần điều chỉnh khi thiết kế sản phẩm thay đổi hoặc quy trình công nghệ được cải tiến. Ngược lại, nếu định mức vẫn chính xác nhưng lượng tiêu hao thực tế tăng bất thường, nhà máy cần tìm nguyên nhân trong quá trình sản xuất.
Cách kết hợp này giúp doanh nghiệp không chỉ theo dõi giá trị hàng tồn kho mà còn nhìn sâu hơn vào hiệu quả sử dụng nguyên vật liệu.
Những hạn chế cần lưu ý khi áp dụng ABC
Phân tích ABC dựa trên giá trị sử dụng nên không phản ánh đầy đủ mọi rủi ro cung ứng. Một vật tư thuộc nhóm C vẫn có thể là linh kiện thiết yếu, có thời gian mua hàng dài hoặc chỉ có một nhà cung cấp. Nếu chỉ dựa vào giá trị để quyết định mức độ kiểm soát, doanh nghiệp có thể bỏ qua những mặt hàng ít tốn tiền nhưng có tác động lớn đến sản xuất.
Vì vậy, nhiều nhà máy cần kết hợp ABC với các tiêu chí bổ sung như mức độ quan trọng đối với sản xuất, thời gian cung ứng, độ biến động nhu cầu và khả năng thay thế. Một số doanh nghiệp sử dụng cách phân loại kết hợp như ABC–XYZ, trong đó ABC thể hiện giá trị sử dụng còn XYZ phản ánh mức độ ổn định hoặc khả năng dự báo nhu cầu theo cách phân loại mà doanh nghiệp lựa chọn.
Ngoài ra, kết quả ABC chỉ đáng tin cậy khi dữ liệu đơn giá, lượng xuất dùng và mã vật tư được cập nhật chính xác. Nếu danh mục vật tư bị trùng mã, đơn vị tính không thống nhất hoặc BOM đã lỗi thời, việc phân loại có thể dẫn đến quyết định sai.
Doanh nghiệp nên bắt đầu từ đâu?
Nhà máy nên bắt đầu bằng việc rà soát dữ liệu vật tư và BOM hiện có, đặc biệt là các mã có giá trị sử dụng lớn hoặc được sử dụng trong nhiều sản phẩm. Tiếp theo, doanh nghiệp thực hiện phân tích ABC trên dữ liệu đã thống nhất, xác định chính sách kiểm soát cho từng nhóm và kết nối kết quả với kế hoạch mua hàng, quản lý kho và kế hoạch sản xuất.
Sau một chu kỳ vận hành, cần so sánh kết quả với các chỉ số thực tế như giá trị tồn kho, tỷ lệ thiếu vật tư, số lần dừng sản xuất do thiếu nguyên liệu, lượng tồn kho chậm luân chuyển và mức sai lệch tiêu hao so với BOM. Những chỉ số này giúp doanh nghiệp đánh giá liệu cách phân loại mới có cải thiện hiệu quả quản trị hay không.
Với nhà máy sử dụng ERP hoặc hệ thống quản lý sản xuất, việc tích hợp dữ liệu vật tư, BOM, tồn kho và kế hoạch sản xuất có thể giúp cập nhật kết quả phân tích thuận tiện hơn. Dù vậy, phần mềm chỉ hỗ trợ tính toán và kiểm soát; chất lượng quyết định vẫn phụ thuộc vào dữ liệu, quy tắc phân loại và cách doanh nghiệp tổ chức quy trình.
Kết luận
Phân tích ABC quản trị hàng tồn kho giúp nhà máy xác định những vật tư cần ưu tiên kiểm soát dựa trên giá trị sử dụng, từ đó phân bổ nguồn lực quản lý hợp lý hơn. Khi kết hợp với định mức BOM, doanh nghiệp có thể liên kết giá trị nguyên vật liệu với cấu trúc sản phẩm, nhu cầu sản xuất và mức tiêu hao thực tế.
Tuy nhiên, ABC không phải công cụ duy nhất để quyết định vật tư nào quan trọng. Doanh nghiệp cần cân nhắc thêm mức độ thiết yếu, thời gian cung ứng và rủi ro thiếu hàng để tránh bỏ qua những linh kiện giá trị thấp nhưng có thể làm gián đoạn dây chuyền.
Một hệ thống quản trị nguyên vật liệu hiệu quả không chỉ trả lời được câu hỏi “Trong kho đang có gì?” mà còn cần xác định vật tư nào cần được kiểm soát chặt, cần bao nhiêu cho kế hoạch sản xuất và làm thế nào để hạn chế vốn tồn kho mà vẫn duy trì hoạt động ổn định.