Thiết kế mô hình Trung tâm dịch vụ chia sẻ cho khối back-office toàn diện

AI và định biên lao động: Bước ngoặt tái cấu trúc nguồn lực doanh nghiệp
12 November, 2026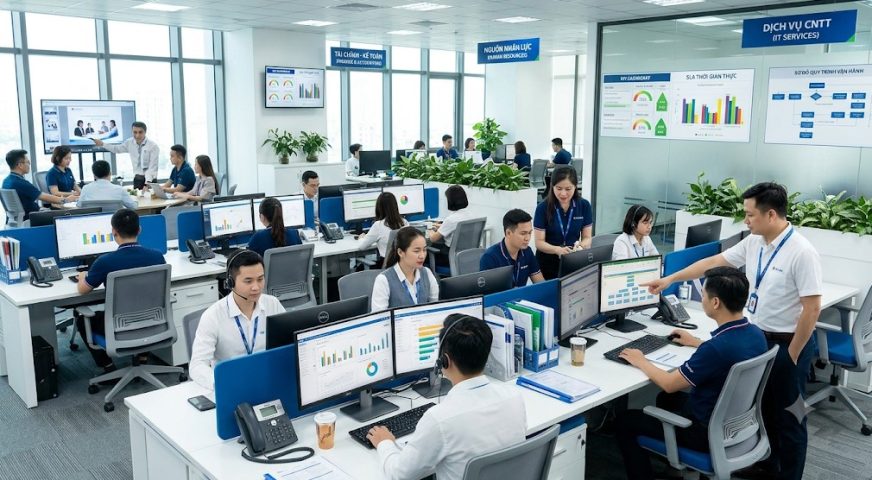
Last updated on 12 November, 2026
Thiết kế mô hình Trung tâm dịch vụ chia sẻ cho khối back-office đang trở thành chiến lược ưu tiên của nhiều tập đoàn nhằm giải quyết bài toán phình to bộ máy và trùng lặp nguồn lực. Khi doanh nghiệp mở rộng quy mô đa chi nhánh hoặc đa ngành nghề, việc mỗi đơn vị thành viên duy trì một bộ phận kế toán, nhân sự hay công nghệ thông tin riêng lẻ sẽ tạo ra gánh nặng chi phí khổng lồ. Chuyển đổi sang cấu trúc dịch vụ tập trung không chỉ giúp cắt giảm lãng phí tài chính mà còn nâng cao chất lượng phục vụ nội bộ thông qua sự chuyên môn hóa sâu sắc.
Tổng quan về mô hình Trung tâm dịch vụ chia sẻ cho khối back-office
Theo định nghĩa trên Wikipedia, dịch vụ chia sẻ (Shared Services) là việc hợp nhất các hoạt động nghiệp vụ được sử dụng bởi nhiều bộ phận trong cùng một tổ chức. Thay vì để các phòng ban chức năng hoạt động phân tán dưới sự quản lý trực tiếp của từng giám đốc chi nhánh, doanh nghiệp sẽ tách các tác vụ mang tính lặp lại và quy chuẩn cao về một đầu mối độc lập.
Khác với hình thức thuê ngoài quy trình kinh doanh (BPO), Trung tâm dịch vụ chia sẻ (SSC) vẫn trực thuộc sở hữu và sự kiểm soát của doanh nghiệp mẹ. Đơn vị này vận hành như một “doanh nghiệp trong lòng doanh nghiệp”, cung cấp dịch vụ cho các khách hàng nội bộ dựa trên các cam kết chất lượng rõ ràng.
Những đặc trưng cốt lõi của cấu trúc vận hành này bao gồm:
- Tính tập trung hóa cao độ: Toàn bộ dữ liệu, quy trình và nhân sự thực thi nghiệp vụ hỗ trợ được quy về một hệ thống quản trị thống nhất.
- Định hướng khách hàng nội bộ: SSC không hoạt động theo cơ chế xin – cho hành chính mà phục vụ các đơn vị kinh doanh (BU) như những khách hàng thực thụ.
- Đo lường hiệu suất minh bạch: Mọi hoạt động đều được lượng hóa thông qua các chỉ số KPI và thỏa thuận mức độ dịch vụ (SLA).
- Tối ưu hóa nhờ công nghệ: Mô hình này tạo nền tảng vững chắc để ứng dụng tự động hóa quy trình bằng robot (RPA) và trí tuệ nhân tạo.
Lợi ích cốt lõi khi triển khai mô hình Trung tâm dịch vụ chia sẻ cho khối back-office
Việc tái cấu trúc hệ thống hỗ trợ vận hành mang lại tác động kép về cả hiệu quả tài chính lẫn năng lực quản trị chiến lược cho ban lãnh đạo.
- Tiết kiệm chi phí vận hành vượt trội: Nhờ lợi thế kinh tế theo quy mô (Economies of Scale), doanh nghiệp loại bỏ được sự trùng lặp về nhân sự, phần mềm và không gian làm việc giữa các chi nhánh. Tỷ lệ tiết kiệm chi phí hành chính thường đạt từ 20% đến 35% sau khi hệ thống đi vào ổn định.
- Chuẩn hóa quy trình và kiểm soát rủi ro: Khi mọi giao dịch đều đi qua một cổng tiếp nhận duy nhất, doanh nghiệp dễ dàng áp đặt các tiêu chuẩn kiểm soát nội bộ đồng nhất, giảm thiểu sai sót thủ công và ngăn ngừa gian lận tài chính.
- Giải phóng nguồn lực cho các hoạt động tạo giá trị: Các giám đốc đơn vị kinh doanh không còn phải bận tâm đến việc tuyển dụng kế toán hay xử lý sự cố máy tính, từ đó dồn toàn lực vào phát triển thị trường và chăm sóc khách hàng bên ngoài.
- Tạo bệ phóng cho lộ trình hiện đại hóa: Tập trung hóa dữ liệu là điều kiện tiên quyết để doanh nghiệp thực hiện thành công các dự án chuyển đổi số toàn diện, giúp khai thác dữ liệu lớn phục vụ dự báo kinh doanh.
Các phạm vi nghiệp vụ phù hợp đưa vào Trung tâm dịch vụ chia sẻ
Không phải mọi chức năng trong doanh nghiệp đều có thể đưa vào SSC. Ban lãnh đạo cần phân tách rõ ràng giữa các tác vụ mang tính chiến lược (cần giữ lại tại trụ sở chính hoặc từng đơn vị) và các tác vụ mang tính giao dịch lặp lại.
- Tài chính và Kế toán (F&A): Xử lý công nợ phải trả, quản lý công nợ phải thu, hạch toán sổ cái, lập báo cáo tài chính định kỳ, quản lý tài sản cố định và kê khai thuế.
- Quản trị Nguồn nhân lực (HR): Quản lý hồ sơ nhân sự, tính lương và phúc lợi (C&B), đăng tuyển dụng đại trà, quản trị hệ thống đào tạo trực tuyến và giải đáp thắc mắc chính sách cho người lao động.
- Công nghệ thông tin (IT): Vận hành bàn trợ giúp kỹ thuật (IT Helpdesk), quản lý hạ tầng mạng, cấp phát tài khoản phần mềm, bảo trì thiết bị đầu cuối và giám sát an toàn thông tin cơ bản.
- Mua sắm và Chuỗi cung ứng: Tìm kiếm nhà cung cấp cho các danh mục hàng hóa tiêu chuẩn, phát hành đơn đặt hàng, theo dõi giao nhận và quản lý hợp đồng khung.
- Hành chính và Pháp chế cơ bản: Quản lý văn thư lưu trữ, đặt vé máy bay, quản lý đội xe, rà soát các mẫu hợp đồng thương mại tiêu chuẩn.
Cấu trúc quản trị của mô hình Trung tâm dịch vụ chia sẻ cho khối back-office
Để tránh biến SSC thành một bộ máy hành chính quan liêu mới, kiến trúc quản trị cần được thiết kế theo cơ chế thị trường nội bộ với sự phân định trách nhiệm rạch ròi.
| Thành phần cấu trúc | Vai trò và trách nhiệm chính | Cơ chế phối hợp |
| Ban chỉ đạo (Steering Committee) | Phê duyệt chiến lược, ngân sách đầu tư công nghệ và giải quyết các xung đột cấp cao giữa SSC và các đơn vị kinh doanh. | Họp định kỳ hàng quý để rà soát hiệu quả tổng thể. |
| Giám đốc SSC (SSC Head) | Điều hành toàn bộ hoạt động hàng ngày, chịu trách nhiệm về ngân sách, chất lượng dịch vụ và phát triển đội ngũ chuyên môn. | Báo cáo trực tiếp cho Giám đốc vận hành (COO) hoặc Giám đốc tài chính (CFO). |
| Bộ phận vận hành nghiệp vụ | Các nhóm chuyên trách theo từng mảng (Kế toán, Nhân sự, IT) trực tiếp tiếp nhận và xử lý yêu cầu từ các đơn vị. | Tuân thủ nghiêm ngặt quy trình chuẩn (SOP) và thời gian cam kết. |
| Bộ phận quản lý chất lượng và cải tiến | Đo lường mức độ hài lòng của khách hàng nội bộ, phân tích điểm nghẽn quy trình và đề xuất giải pháp tự động hóa. | Làm việc xuyên suốt với các nhóm vận hành để tối ưu hiệu suất. |
| Đơn vị kinh doanh (Internal Clients) | Sử dụng dịch vụ từ SSC, cung cấp thông tin đầu vào chính xác và thanh toán phí dịch vụ nội bộ theo thỏa thuận. | Tương tác thông qua cổng dịch vụ tập trung (Service Portal). |
Quy trình 6 bước thiết kế mô hình Trung tâm dịch vụ chia sẻ
Xây dựng một trung tâm dịch vụ tập trung đòi hỏi lộ trình bài bản, kết hợp hài hòa giữa tái thiết kế quy trình, đầu tư công nghệ và quản trị sự thay đổi văn hóa.
Đánh giá hiện trạng và xác định phạm vi
Doanh nghiệp cần thực hiện khảo sát toàn diện khối lượng công việc, cơ cấu nhân sự và chi phí vận hành hiện tại của khối hỗ trợ trên toàn hệ thống. Dựa trên mức độ chuẩn hóa và tần suất lặp lại của từng nghiệp vụ, ban dự án sẽ lựa chọn những quy trình mang lại hiệu quả cao nhất để chuyển đổi trong giai đoạn đầu.
Xây dựng luận chứng kinh doanh (Business Case)
Ban dự án phải lượng hóa được tổng mức đầu tư cần thiết (chi phí mặt bằng, hạ tầng phần mềm, chi phí tái cơ cấu nhân sự) so với lợi ích tài chính kỳ vọng. Một chỉ số quan trọng dùng để đánh giá tính khả thi của dự án là tỷ suất hoàn vốn đầu tư, được tính theo công thức:
ROI = (Tổng lợi ích tiết kiệm được – Tổng chi phí đầu tư) / Tổng chi phí đầu tư * 100%
Nếu chỉ số ROI đạt mức kỳ vọng trong vòng 18 đến 36 tháng, dự án sẽ có đủ cơ sở thuyết phục hội đồng quản trị phê duyệt ngân sách triển khai.
Tái thiết kế và chuẩn hóa quy trình nghiệp vụ
Sai lầm phổ biến nhất của nhiều doanh nghiệp là gom nguyên trạng các quy trình rườm rà từ các chi nhánh về một chỗ. Trước khi chuyển giao, toàn bộ quy trình phải được rà soát, loại bỏ các bước phê duyệt thừa thãi và thống nhất một biểu mẫu duy nhất trên toàn hệ thống.
Thiết lập hệ thống thỏa thuận mức độ dịch vụ (SLA)
Thỏa thuận mức độ dịch vụ đóng vai trò là bản hợp đồng cam kết giữa SSC và các đơn vị kinh doanh. Văn bản này quy định chi tiết danh mục dịch vụ cung cấp, thời gian phản hồi tối đa, tỷ lệ chính xác yêu cầu, cơ chế tính phí nội bộ và quy trình xử lý khi xảy ra sự cố vượt ngoài cam kết.
Lựa chọn hạ tầng công nghệ hỗ trợ
Một trung tâm dịch vụ hiện đại không thể vận hành bằng email và bảng tính thủ công. Doanh nghiệp cần trang bị hệ thống quản trị nguồn lực doanh nghiệp (ERP) đồng bộ, kết hợp với phần mềm quản lý yêu cầu dịch vụ (Ticketing System) để theo dõi trạng thái xử lý từng tác vụ theo thời gian thực.
Thí điểm, chuyển giao và vận hành chính thức
Thay vì chuyển đổi đồng loạt gây sốc cho toàn hệ thống, doanh nghiệp nên chọn một hoặc hai đơn vị thành viên có quy mô vừa phải để chạy thí điểm. Sau khi rút kinh nghiệm và tinh chỉnh quy trình, việc chuyển giao toàn diện sẽ được thực hiện theo từng làn sóng (Waves) cho đến khi bao phủ toàn bộ tổ chức.
Những thách thức thường gặp và giải pháp khắc phục
Quá trình chuyển dịch quyền lực và thay đổi thói quen làm việc luôn vấp phải những lực cản vô hình từ bên trong tổ chức.
- Sự phản kháng từ lãnh đạo các đơn vị thành viên: Nhiều giám đốc chi nhánh lo ngại mất quyền kiểm soát trực tiếp đối với đội ngũ kế toán hoặc nhân sự của mình. Giải pháp là truyền thông rõ ràng về vai trò của SLA, chứng minh rằng họ vẫn nắm quyền kiểm soát thông qua các chỉ số cam kết chất lượng mà không phải gánh vác áp lực quản lý hành chính.
- Khác biệt về văn hóa và quy định địa phương: Đối với các tập đoàn đa vùng miền hoặc đa quốc gia, quy định về thuế và luật lao động có sự khác biệt đáng kể. Doanh nghiệp nên thiết kế mô hình lai (Hybrid SSC), giữ lại một nhóm chuyên gia am hiểu pháp lý địa phương tại từng khu vực để xử lý các ngoại lệ phức tạp.
- Biến động nhân sự trong giai đoạn chuyển giao: Nhân viên tại các chi nhánh cũ có thể nghỉ việc trước khi hoàn tất bàn giao công việc do lo ngại mất vị trí. Ban lãnh đạo cần công bố sớm lộ trình nhân sự minh bạch, kết hợp các gói chính sách khuyến khích giữ chân nhân tài trong suốt giai đoạn chuyển đổi.
Kết luận
Việc triển khai thành công mô hình Trung tâm dịch vụ chia sẻ cho khối back-office là bước ngoặt chiến lược giúp doanh nghiệp chuyển mình từ cấu trúc vận hành phân mảnh sang hệ thống tinh gọn, hiện đại. Nhiều tập đoàn hàng đầu thế giới như Unilever đã chứng minh sức mạnh vượt trội của mô hình này khi hợp nhất hàng trăm trung tâm hỗ trợ khu vực thành các cụm dịch vụ toàn cầu, qua đó tiết kiệm hàng tỷ euro và nâng cao tốc độ phản ứng trước biến động thị trường. Để gặt hái thành công tương tự, doanh nghiệp cần kiên định với lộ trình chuẩn hóa quy trình, đầu tư đúng mức vào nền tảng công nghệ và đặt trải nghiệm của khách hàng nội bộ làm trọng tâm cho mọi cải tiến.