Thiết kế cơ chế thưởng hiệu quả kinh doanh (Profit Sharing) gắn với KPI

Xây dựng dải lương và ngạch bậc lương từ kết quả đánh giá giá trị công việc
12 November, 2026
Xây dựng chính sách đãi ngộ phi tài chính gia tăng gắn kết nhân tài
12 November, 2026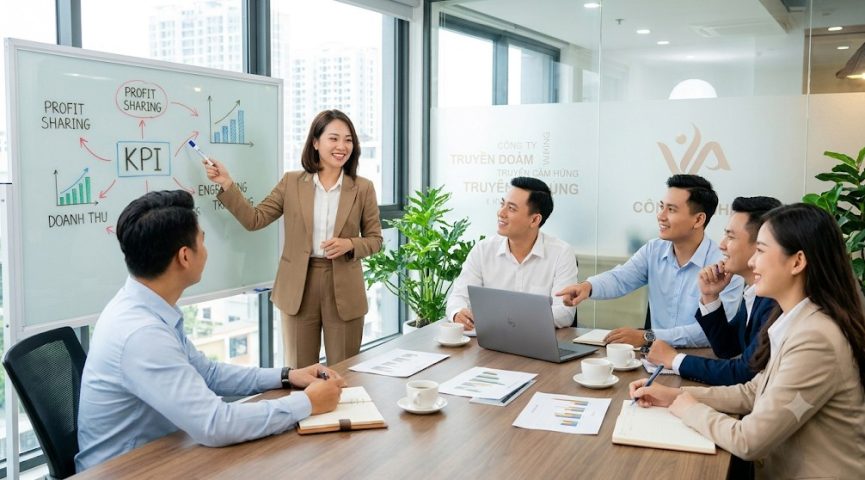
Last updated on 12 November, 2026
Thiết kế cơ chế thưởng hiệu quả kinh doanh (Profit Sharing) gắn liền với hệ thống đánh giá năng lực KPI là bài toán sống còn giúp doanh nghiệp chuyển dịch từ tư duy trả lương theo thời gian sang trả lương theo giá trị tạo ra. Khi nhân sự nhìn thấy mối liên hệ trực tiếp giữa nỗ lực cá nhân, kết quả bộ phận và phần lợi nhuận được chia sẻ, động lực nội tại sẽ được kích hoạt mạnh mẽ, biến mỗi nhân viên thành một người đồng làm chủ thực thụ trong tổ chức.
Tổng quan về mô hình chia sẻ lợi nhuận (Profit Sharing)
Trong quản trị nhân sự hiện đại, cơ chế chia sẻ lợi nhuận (Profit Sharing) là một chính sách đãi ngộ tài chính, theo đó doanh nghiệp trích một tỷ lệ phần trăm nhất định từ lợi nhuận ròng hoặc lợi nhuận trước thuế để phân phối lại cho người lao động bên cạnh mức lương cứng hàng tháng. Khác với các khoản thưởng lễ tết mang tính chất cào bằng hoặc cảm tính, cơ chế này gắn chặt quyền lợi của người lao động với sức khỏe tài chính thực tế của công ty.
Tuy nhiên, nếu chỉ chia lợi nhuận một cách đồng đều theo thâm niên hay cấp bậc, doanh nghiệp rất dễ rơi vào bẫy “chủ nghĩa bình quân”, khiến những nhân sự xuất sắc cảm thấy bất công và triệt tiêu động lực phấn đấu. Đó chính là lý do mô hình này bắt buộc phải kết hợp với hệ thống KPI (Key Performance Indicators) để đo lường chính xác mức độ đóng góp của từng phòng ban và từng cá nhân vào bức tranh lợi nhuận chung.
Vai trò của việc thiết kế cơ chế thưởng hiệu quả kinh doanh gắn với KPI
Việc kết hợp hài hòa giữa quỹ thưởng lợi nhuận và thước đo hiệu suất mang lại những giá trị chiến lược to lớn cho cả ban lãnh đạo lẫn đội ngũ nhân sự:
- Tạo sự đồng thuận về mục tiêu chiến lược: Khi nhân viên hiểu rằng túi tiền của họ phụ thuộc vào lợi nhuận công ty và điểm số KPI cá nhân, họ sẽ tự động hướng mọi hành động hàng ngày vào việc tối ưu hóa doanh thu và cắt giảm chi phí lãng phí.
- Kiểm soát rủi ro tài chính cho doanh nghiệp: Khác với việc tăng lương cơ bản vốn tạo ra định phí cố định khổng lồ bất kể thị trường biến động, thưởng theo lợi nhuận là biến phí linh hoạt. Doanh nghiệp chỉ chi trả khi thực sự có lãi, giúp bảo vệ dòng tiền trong những giai đoạn kinh tế khó khăn.
- Thu hút và giữ chân nhân tài dài hạn: Những nhân sự giỏi luôn khao khát được ghi nhận xứng đáng với năng lực. Một cơ chế minh bạch, không giới hạn trần thu nhập nếu vượt KPI sẽ là thỏi nam châm giữ chân đội ngũ nòng cốt hiệu quả hơn bất kỳ lời hứa hẹn nào.
- Thúc đẩy văn hóa hợp tác liên phòng ban: Lợi nhuận là kết quả của cả một chuỗi giá trị từ cung ứng, sản xuất, bán hàng đến hậu cần. Cơ chế này buộc các bộ phận phải phối hợp nhịp nhàng để đạt mục tiêu chung thay vì chỉ cục bộ bảo vệ thành tích riêng.
Các nguyên tắc cốt lõi khi xây dựng chính sách đãi ngộ
Để tránh những mâu thuẫn nội bộ hoặc tình trạng “vỡ quỹ” lương thưởng, nhà quản trị cần tuân thủ nghiêm ngặt các nguyên tắc nền tảng sau đây trước khi bắt tay vào tính toán con số cụ thể:
- Nguyên tắc tự trang trải (Self-funding): Quỹ thưởng phải được trích ra từ phần lợi nhuận tăng thêm hoặc lợi nhuận vượt ngưỡng an toàn sau khi đã trừ đi các chi phí vốn và tái đầu tư. Tuyệt đối không lấy vốn lưu động hay vay mượn để chi trả thưởng hiệu quả kinh doanh.
- Nguyên tắc minh bạch và đo lường được: Mọi tiêu chí đánh giá KPI và công thức chia thưởng phải được công bố rõ ràng ngay từ đầu kỳ kế toán. Nhân viên phải tự tính được mức thưởng dự kiến của mình dựa trên kết quả công việc thực tế.
- Nguyên tắc công bằng theo mức độ đóng góp: Vị trí nào tạo ra tác động trực tiếp và lớn hơn đến lợi nhuận thì tỷ trọng hưởng lợi nhuận và mức độ biến thiên thu nhập theo KPI phải cao hơn so với các vị trí hỗ trợ gián tiếp.
- Nguyên tắc gắn kết tầm nhìn dài hạn: Không nên chi trả toàn bộ khoản thưởng lợi nhuận một lần ngay lập tức. Doanh nghiệp nên giữ lại một phần nhỏ để chi trả theo lộ trình hoặc gắn với các chỉ số bền vững nhằm tránh tình trạng nhân viên chạy theo doanh số ngắn hạn bằng mọi giá.
Quy trình 5 bước thiết kế cơ chế thưởng hiệu quả kinh doanh chuẩn xác
Quá trình xây dựng và triển khai chính sách này đòi hỏi sự phối hợp chặt chẽ giữa bộ phận Nhân sự (HR), Tài chính – Kế toán và Ban Giám đốc thông qua các bước tuần tự dưới đây:
- Bước 1: Xác định ngưỡng lợi nhuận kích hoạt (Threshold) và tỷ lệ trích lập quỹ. Ban lãnh đạo cần xác định mức lợi nhuận tối thiểu mà công ty bắt buộc phải đạt được để đảm bảo cổ tức cho cổ đông và quỹ tái đầu tư. Chỉ khi lợi nhuận thực tế vượt qua ngưỡng kích hoạt này, cơ chế chia sẻ lợi nhuận mới chính thức có hiệu lực. Tỷ lệ trích lập thường dao động từ 10% đến 30% trên phần lợi nhuận vượt ngưỡng tùy thuộc vào đặc thù ngành nghề.
- Bước 2: Phân bổ quỹ thưởng về các khối và phòng ban. Sau khi xác định được tổng quỹ thưởng toàn công ty, cần phân bổ quỹ này về từng bộ phận dựa trên hai yếu tố là tổng quỹ lương cơ bản của bộ phận đó và hệ số đóng góp vào lợi nhuận (trực tiếp hay gián tiếp). Các khối kinh doanh, sản xuất thường có hệ số phân bổ cao hơn khối hành chính, nhân sự.
- Bước 3: Thiết lập hệ thống KPI đa tầng (Công ty – Bộ phận – Cá nhân). Đây là bước quan trọng nhất để đảm bảo tính công bằng. Doanh nghiệp cần xây dựng bản đồ chiến lược và phân rã mục tiêu xuống từng vị trí. Việc ứng dụng các nền tảng công nghệ quản trị trong quá trình chuyển đổi số sẽ giúp doanh nghiệp tự động hóa việc thu thập dữ liệu KPI theo thời gian thực, loại bỏ hoàn toàn sự sai lệch do báo cáo thủ công.
- Bước 4: Xây dựng ma trận quy đổi điểm KPI sang hệ số thưởng. Không phải cứ đạt 80% KPI là nhận 80% thưởng. Doanh nghiệp nên thiết kế thang quy đổi lũy tiến hoặc có điểm sàn. Ví dụ, nếu cá nhân đạt dưới 70% KPI thì hệ số thưởng bằng 0, đạt từ 100% trở lên sẽ được nhân hệ số khuyến khích để tạo động lực bứt phá.
- Bước 5: Truyền thông nội bộ, chạy thử nghiệm và điều chỉnh. Trước khi ban hành chính thức, hãy chạy giả lập số liệu của 2 đến 3 quý gần nhất theo công thức mới để kiểm tra tính khả thi của ngân sách. Sau đó, tổ chức các buổi đào tạo giải thích cặn kẽ để toàn thể nhân viên thấu hiểu quyền lợi và trách nhiệm của mình.
Hướng dẫn cách tính và công thức phân bổ quỹ thưởng chi tiết
Để đảm bảo tính chính xác tuyệt đối và dễ dàng áp dụng trên các phần mềm bảng tính, doanh nghiệp có thể sử dụng hệ thống công thức tuyến tính sau đây:
- Công thức xác định tổng quỹ thưởng toàn công ty: Tong quy thuong = (Loi nhuan thuc te – Loi nhuan nguong) * Ty le trich lap quy
- Công thức tính quỹ thưởng phân bổ cho từng phòng ban: Quy thuong phong ban = Tong quy thuong * (Trong so dong gop phong ban * He so hoan thanh KPI phong ban) / Tong diem quy doi cac phong ban
- Công thức tính mức thưởng thực nhận của từng cá nhân: Thuong ca nhan = Quy thuong phong ban * (Luong co ban ca nhan * He so KPI ca nhan * He so chuc danh) / Tong diem quy doi cua tat ca nhan su trong phong ban
- Ví dụ minh họa thực tế: Giả sử Công ty A đặt mục tiêu lợi nhuận ngưỡng là 10 tỷ đồng và cam kết trích 20% phần lợi nhuận vượt ngưỡng vào quỹ thưởng. Kết thúc năm tài chính, công ty đạt lợi nhuận thực tế là 15 tỷ đồng. Tong quy thuong = (15 ty – 10 ty) * 20% = 1 ty dong. Phòng Kinh doanh được phân bổ 50% tổng quỹ (tương đương 500 triệu đồng) nhờ đóng góp trực tiếp vào doanh thu và đạt 100% KPI bộ phận. Trong phòng Kinh doanh có nhân viên B với mức lương cơ bản 20 triệu đồng, hệ số chức danh 1.2 và đạt 110% KPI cá nhân. Điểm quy đổi của nhân viên B là 20 * 1.2 * 110% = 26.4 điểm. Nếu tổng điểm quy đổi của toàn bộ nhân viên trong phòng Kinh doanh là 264 điểm, mức thưởng của nhân viên B sẽ là: Thuong ca nhan B = 500 trieu * (26.4 / 264) = 50 trieu dong.
Những lưu ý thực tiễn để vận hành cơ chế thành công
Nhiều tập đoàn lớn trên thế giới như Nucor Corporation hay các doanh nghiệp công nghệ hàng đầu đã áp dụng thành công mô hình chia sẻ lợi nhuận nhờ kiểm soát tốt các rủi ro vận hành. Tại Việt Nam, khi áp dụng mô hình này, các nhà quản lý cần đặc biệt lưu ý những điểm sau:
- Đề phòng bẫy gian lận chỉ số và tối ưu cục bộ: Nhân viên kinh doanh có thể tìm cách đẩy doanh số ảo cuối kỳ bằng cách chiết khấu quá sâu, làm tăng doanh thu nhưng lại bào mòn biên lợi nhuận ròng. Vì vậy, KPI của bộ phận bán hàng bắt buộc phải gắn với lợi nhuận gộp và tỷ lệ thu hồi công nợ thực tế thay vì chỉ tính trên doanh số ký kết.
- Minh bạch hóa số liệu tài chính ở mức độ phù hợp: Một rào cản lớn ở các doanh nghiệp vừa và nhỏ là chủ doanh nghiệp ngại công khai lợi nhuận thực tế. Để giải quyết vấn đề này, công ty có thể sử dụng khái niệm “Lợi nhuận quản trị nội bộ” được kiểm toán độc lập hoặc xác nhận bởi hội đồng quản trị để làm cơ sở tính thưởng, đảm bảo sự tin tưởng tuyệt đối từ đội ngũ.
- Rà soát và tinh chỉnh trọng số KPI định kỳ: Thị trường luôn biến động, một bộ KPI hoàn hảo ở năm nay có thể trở nên lỗi thời vào năm sau. Ban lãnh đạo cần đánh giá lại tính phù hợp của các chỉ số đo lường sau mỗi 6 tháng hoặc 1 năm để kịp thời điều chỉnh trọng số cho sát với chiến lược kinh doanh mới.
- Tách bạch rõ ràng giữa thưởng hiệu quả kinh doanh và phúc lợi cố định: Cần truyền thông rõ để nhân viên hiểu rằng đây là khoản thu nhập biến đổi dựa trên hiệu suất và kết quả kinh doanh chung, không phải là khoản trợ cấp đương nhiên như lương tháng 13, từ đó duy trì tinh thần nỗ lực không ngừng nghỉ.
Kết luận
Thiết kế cơ chế thưởng hiệu quả kinh doanh (Profit Sharing) gắn với KPI là đòn bẩy quản trị sắc bén giúp doanh nghiệp tối ưu hóa hiệu suất đội ngũ và kiến tạo văn hóa làm chủ bền vững. Một chính sách đãi ngộ thành công không nằm ở những con số hào nhoáng trên giấy tờ, mà ở sự minh bạch trong đo lường, công bằng trong phân bổ và khả năng khơi dậy khát vọng chinh phục mục tiêu của từng cá nhân trong tổ chức.